ROASは、広告費に対してどれだけの売上または価値を得られたかを見る指標です。ただし、BtoBでは資料請求から商談・受注までに時間がかかるため、媒体画面の数値だけで採算や広告の成否を判断すると、実態とずれることがあります。
この記事では、ROASの定義と計算方法、受注まで追うコホート評価、採算からの目標設定、CPA・ROIとの使い分け、改善の進め方を解説します。読後には、自社の広告を同じ集計条件で評価し、継続・改善の判断を進められる状態を目指せます。
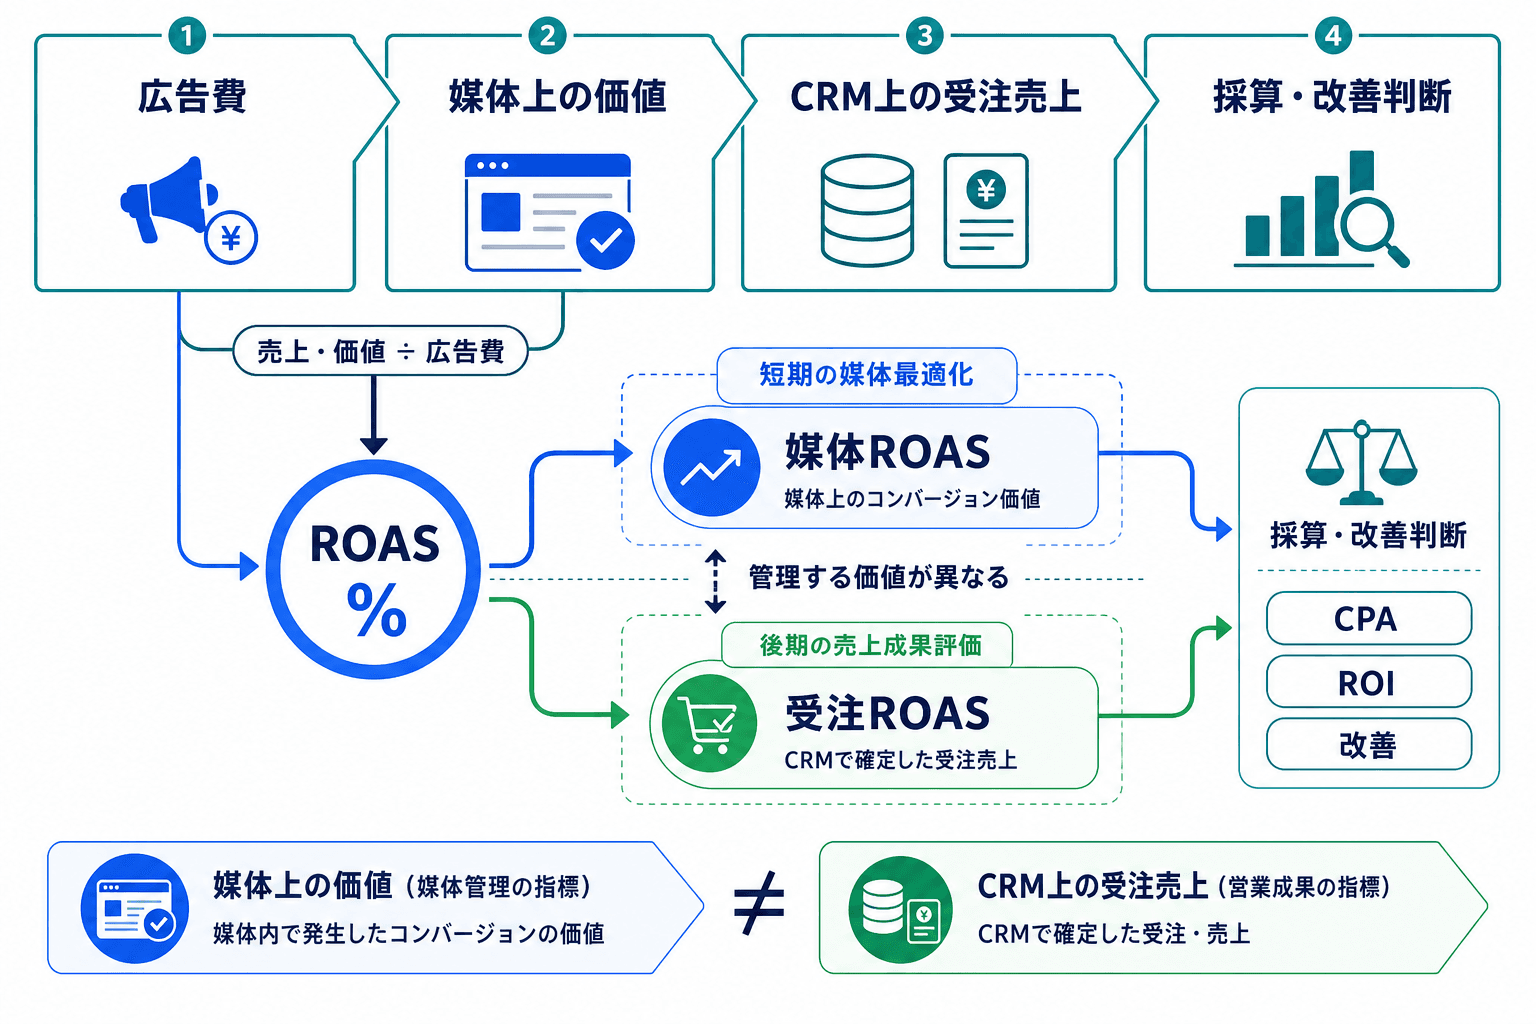
ROASは広告費に対する売上・価値の効率を示します。媒体上の価値による日常運用と、CRM上の確定受注売上による評価は分けて管理します。
01SectionROASとは何か:広告費に対する売上効率を示す指標
ROASは「Return On Ad Spend」の略で、広告費に対する売上または設定済みコンバージョン価値の効率を表します。Google Adsでも、目標ROASは費用に対して得たい平均コンバージョン価値の比率として扱われます。Google Adsの目標ROASに関する公式ヘルプで、利用中の仕様も確認してください。
ROASの定義
ROASの基本式
分子を広告経由の売上または設定済みコンバージョン価値、分母を定義済みの広告費として計算する。
媒体上の設定済みコンバージョン価値
資料請求や商談予約などに設定した価値を含むことがある。CRM上の確定受注売上とは別の管理値として扱う。
CRM上の確定受注売上
CRMで受注確定として管理する広告起点案件の売上。起点コホートと追跡期間を決めて評価する。
たとえばROASが500%なら、広告費1円に対して、広告経由売上または設定済み価値が5円という意味です。売上効率を同じ条件で比較する用途には有効ですが、分子に何を置くかで意味が変わります。
ポイント
ROASが高くても、原価や営業・導入・提供にかかる費用を差し引いた利益が十分とは限りません。
したがって、媒体上で資料請求に設定した価値を使う「媒体ROAS」と、CRMで確定した受注売上を使う「受注ROAS」は、同じ数値として混在させないことが重要です。リード品質、商談化率、受注率、利益性も、ROASとは別に確認します。
02SectionROASの計算方法:式より先に集計条件をそろえる
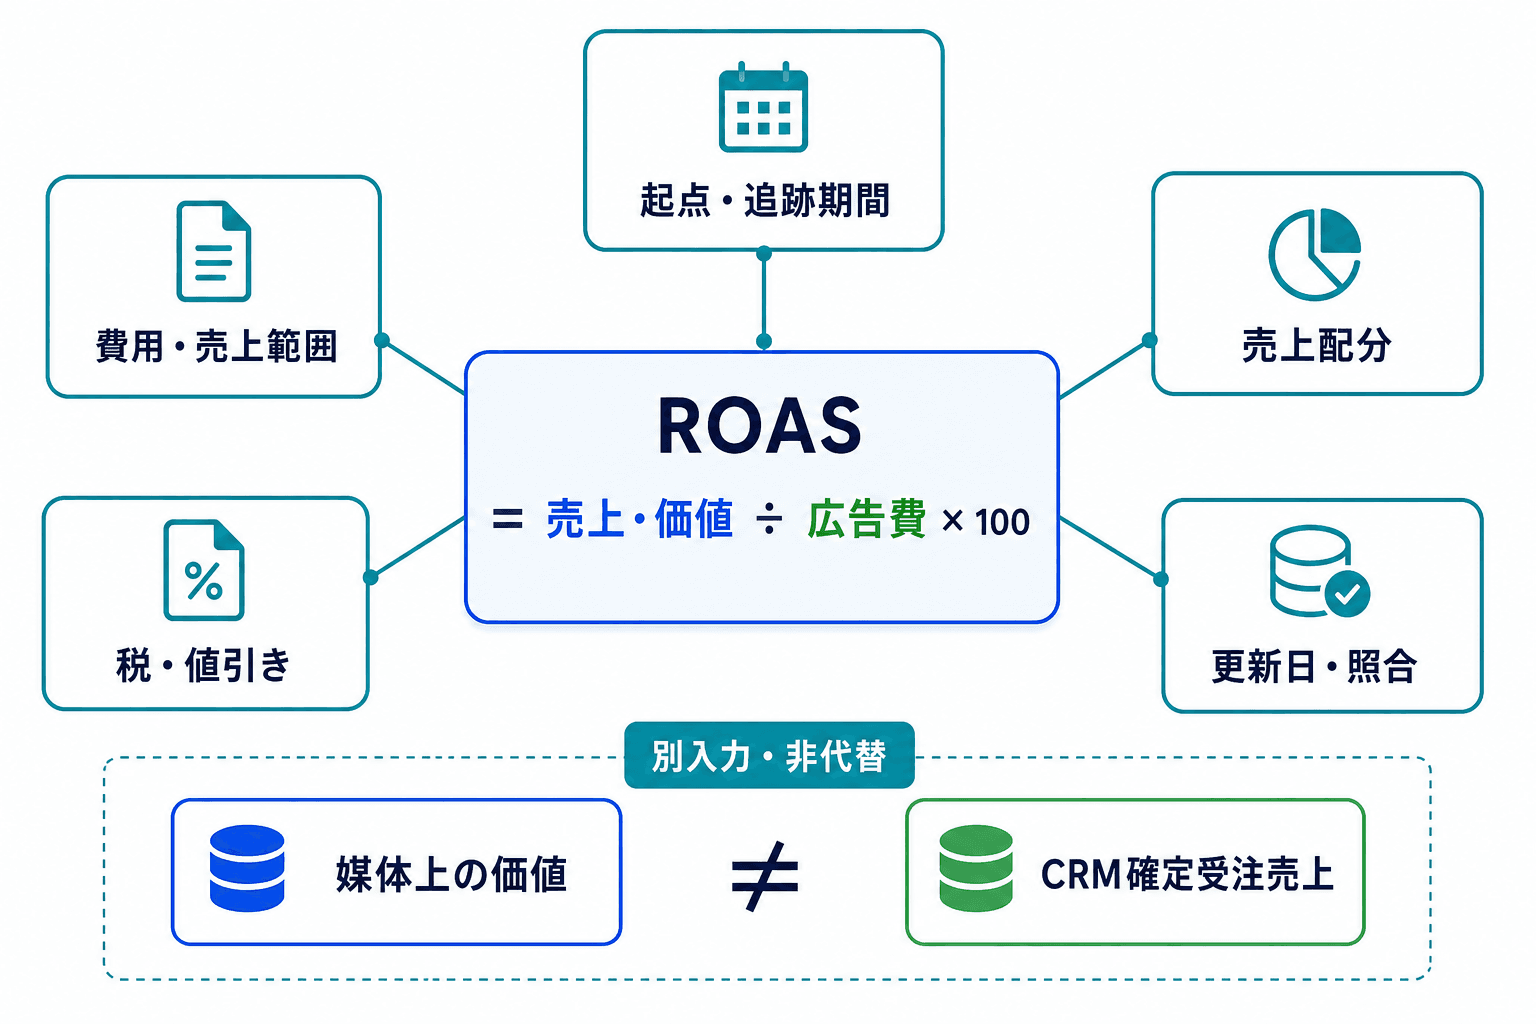
ROASは式よりも集計条件の統一が重要です。比較前に、広告費・売上の範囲と期間、配分ルールをそろえます。
ROASは式自体がシンプルでも、広告費・売上・期間・帰属の範囲が異なると比較できません。まず計算例を確認し、その後に集計ルールを固定しましょう。
基本計算と許容広告費の逆算
広告費が20万円、広告経由売上が80万円の場合のROASは、次のとおりです。
800,000円 ÷ 200,000円 × 100 = 400%
この400%は、広告費1円に対して広告経由売上4円を得たという読み方です。ここでの分子は「広告経由売上」、分母は「広告費20万円」と明記しておく必要があります。
目標ROASから許容広告費を逆算することもできます。目標ROASが400%(4倍)、対象売上が120万円なら、許容広告費は30万円です。
許容広告費 = 対象売上 ÷ 目標ROAS(倍率)
1,200,000円 ÷ 4 = 300,000円
この逆算は、目標値の前提が定まっている場合に使えます。媒体費だけを分母にするのか、制作・運用・計測費まで含めるのかによって、許容できる媒体費は変わります(費目の分け方はリスティング広告の費用と予算の考え方を参照)。
媒体上の価値とCRM上の受注売上を分ける
広告媒体では、資料請求や商談予約に価値を設定して最適化することがあります。一方、CRMの確定受注売上は、営業活動を経た後に記録される実績です。前者は日々の広告配信を調整するため、後者は案件品質と売上効率を確かめるために役立ちます。
コンバージョン価値の設定や価値ベースの評価については、Google Adsのコンバージョン価値に関する公式ヘルプを確認できます。資料請求に仮の価値を置く場合も、それを確定受注売上として扱わないことが大切です。
媒体のコンバージョン計測期間は、広告接触後の成果を記録するための期間です。コンバージョン計測期間の公式説明を確認し、後述するCRMの受注コホート追跡期間とは別に管理してください。また、複数接点への成果配分はアトリビューションモデルで変わり得るため、Google AdsのアトリビューションモデルとGoogle Analyticsのアトリビューション公式ヘルプを参照し、比較対象の条件をそろえます。
集計前にそろえる5つの条件
ROAS集計前にそろえる条件
- ✓
広告費・売上の範囲
媒体費のみか、運用・制作・計測費を含むか。売上は受注額、入金額、初回売上など、採用する範囲を固定する。
- ✓
税区分と値引き・取消・返金
売上と広告費を税込または税抜のどちらかに統一し、値引き・取消・返金の控除ルールを決める。
- ✓
起点日と追跡期間
広告接触月、クリック月、リード獲得月のいずれを起点にするかと、受注を追う終了日を明記する。
- ✓
売上配分とアトリビューション
複数接点の売上をどの媒体・チャネルへ配分するか、重複をどう除外するかをそろえる。
- ✓
更新日と媒体・CRMの照合
媒体、解析、CRM、販売管理の対象期間とデータ更新日を合わせ、件数差の理由を確認する。
Google Ads・Google Analyticsの計測仕様は更新されることがあります。ここで触れた内容は2026年8月時点の公式資料に基づくため、運用時には現行の公式ヘルプも確認してください。
03SectionBtoBで受注ROASを評価する方法:起点コホートと追跡期間を固定する
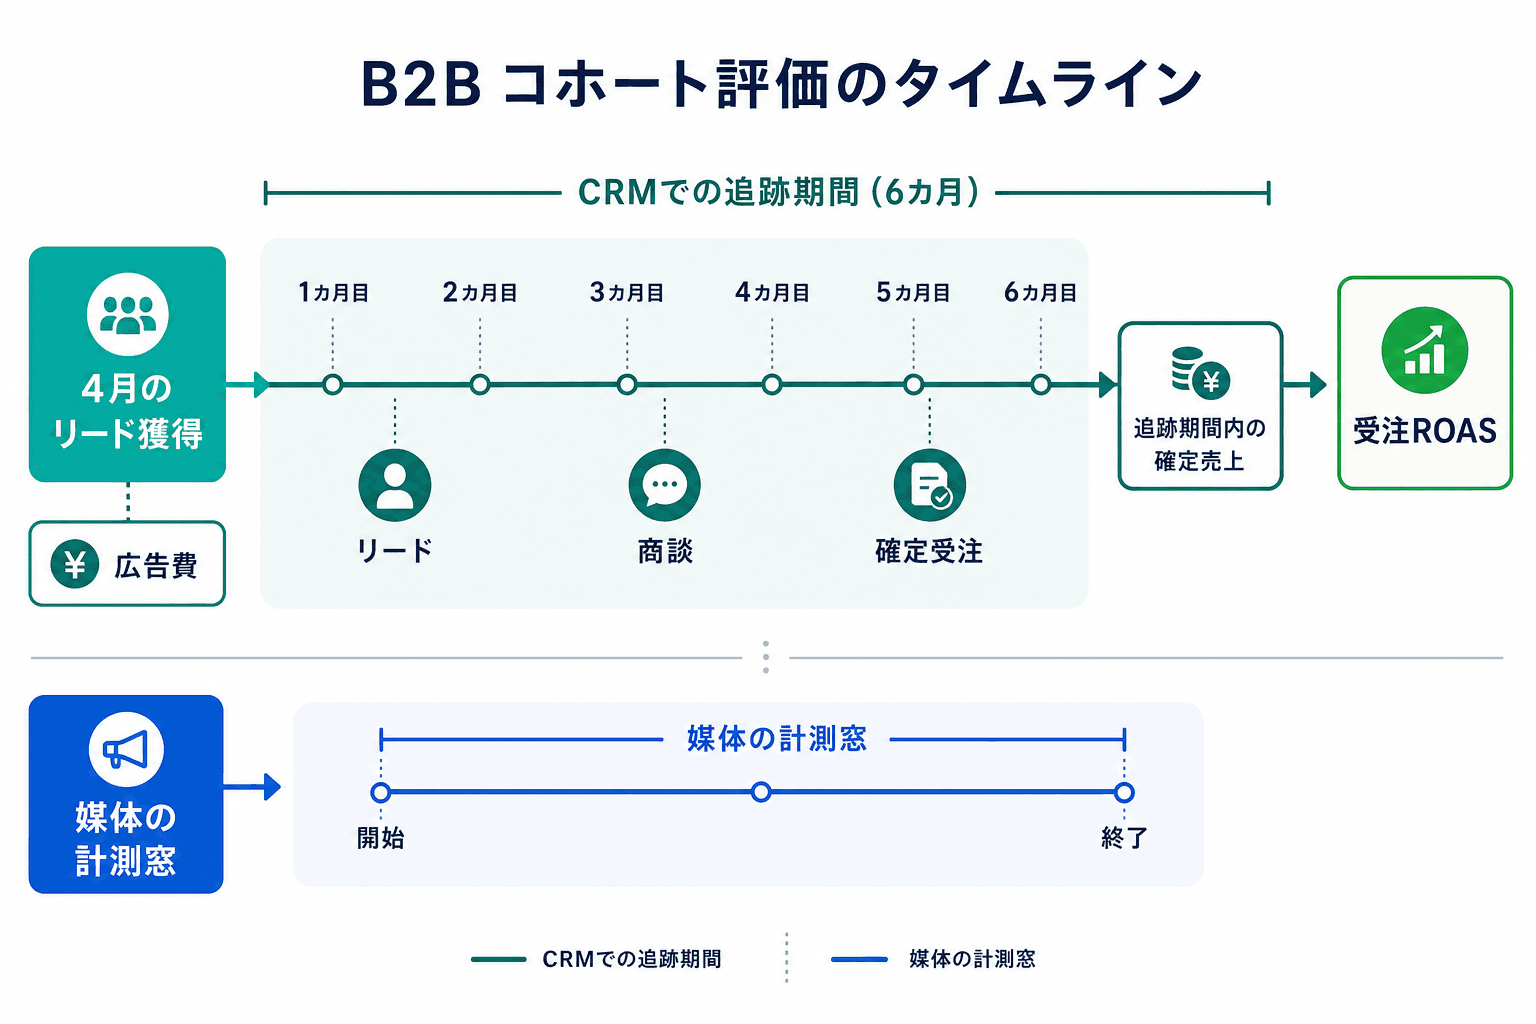
BtoBでは、リード獲得時の広告費と、そのリード群が追跡期間内に生んだ確定受注売上を対応させて受注ROASを確認します。
BtoBでは、広告接触やリード獲得の月と、商談・受注の月が一致しないことがあります。そのため、当月の広告費と当月の受注売上を機械的に割ると、広告施策の実態を誤って評価するおそれがあります。
受注ROASでは、広告接触月またはリード獲得月を起点に固定し、その起点から生まれた案件を、営業サイクルに合わせた期間で追跡します。広告クリック後に生じた契約などのオフライン成果を広告クリックと結び付ける考え方は、オフライン コンバージョンの公式ヘルプでも確認できます。実務では、利用可能な照合キー、同意取得、法令、社内規程に沿ったデータ連携が必要です。
6か月追跡のコホート計算例
以下は、ある月に広告費30万円を投下して獲得したリードを、獲得月から6か月間追跡する架空の例です。
| 起点 | 追跡期間 | 広告費 | リード数 | 商談数 | 確定受注数 | 確定受注売上 | 受注ROAS |
|---|---|---|---|---|---|---|---|
| ある月のリード獲得 | 獲得月から6か月間 | 300,000円 | 30件 | 6件 | 2件 | 2,000,000円 | 約667% |
計算式は、2,000,000円 ÷ 300,000円 × 100 ≒ 667%です。ここでの分子は「6か月の追跡期間内に確定した受注売上」、分母は「当該月のリード獲得に対応する広告費30万円」です。
媒体の計測窓とCRMの受注追跡期間を混同しない
媒体のコンバージョン計測窓は、広告接触後の成果を媒体レポートへ記録するための設定です。一方、CRMの追跡期間は、営業サイクルを踏まえて確定受注を評価するための期間です。両者は目的が異なるため、同じ期間として扱わないでください。
追跡未了のコホートは別の指標で管理する
追跡期間が終わっていないコホートは、確定受注ROASに混ぜません。
短期ではCPA、有効リード率、商談化率を確認し、必要に応じて見込み受注額を別管理します。追跡期間は、受注までの日数分布、商談期間、契約日、売上計上のタイミングを踏まえて決めます。
04SectionROASの目安:損益分岐と目標利益から自社基準を決める
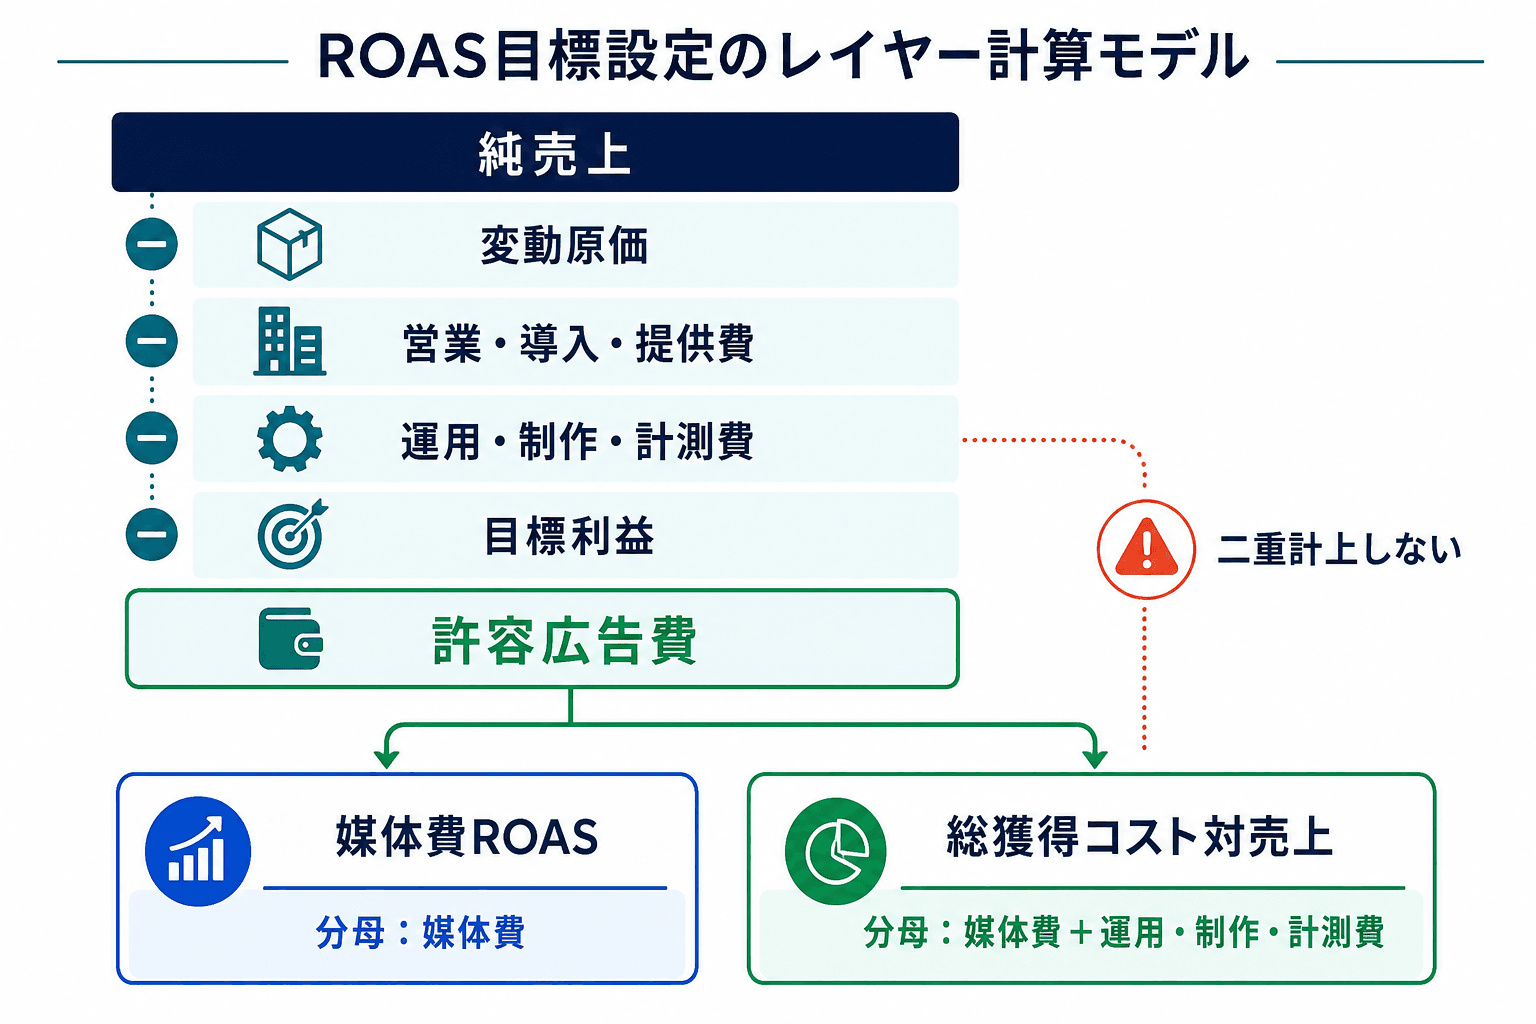
ROASの目標は外部平均ではなく、自社の原価、追加費用、確保したい利益を踏まえて設計します。費用を分母と控除項目に重複して入れないようにします。
「ROASは何%ならよいか」に一律の答えはありません。商材単価、粗利率、販売形態、広告目的、営業・導入・提供にかかる費用、継続収益を分子に含めるかどうかで、採算基準が変わるためです。
外部ベンチマークを目標値として流用しない
業種名が同じでも、商材単価、粗利率、媒体、地域、配信目的、計測窓、アトリビューション、売上定義が異なれば、ROASを直接比較できません。公開情報だけでは同じ条件での比較が難しい場合があります。
ポイント
業種平均より先に、自社の損益分岐と目標利益から採算基準を確認します。
外部ベンチマークの照合条件
- ✓
商材・粗利・販売形態
高単価か低単価か、単発売上か継続課金かを確認する。
- ✓
媒体・配信目的・地域
同じ広告媒体で、販売・リード獲得・認知などの目的が近いかを確認する。
- ✓
対象期間・計測窓
季節性、集計期間、広告接触後に成果を追う期間が近いかを確認する。
- ✓
売上定義・アトリビューション
受注売上か設定価値か、どの接点に成果を配分しているかを確認する。
- ✓
調査対象・サンプル・算出方法
調査対象、件数、算出方法が原典で分かるかを確認する。
重要条件が不明または不一致なら、外部数値は背景情報にとどめます。評価は、損益分岐、目標利益込みの基準、同じ集計条件での自社時系列比較、条件が一致する場合に限った外部比較の順で進めると判断しやすくなります。
粗利率だけで求める簡易損益分岐ROAS
広告費以外の追加費用を除き、売上総利益で媒体費を回収する前提なら、簡易損益分岐ROASは次の式で試算できます。
簡易損益分岐ROAS(%)= 1 ÷ 粗利率 × 100
粗利率が60%の場合、1 ÷ 0.6 × 100 ≒ 167%です。つまり、媒体費だけを回収する簡易的な基準としては、ROAS約167%が損益分岐の目安になります。
ただし、この試算には、広告起点で増える営業対応費、導入・提供費、運用・制作・計測費、確保したい利益は含まれません。実際の目標ROASは、次のような試算で別途設計します。
追加費用と目標利益を含む実務試算
実務では、媒体最適化用の「媒体費ROAS」と、チャネル採算確認用の「総獲得コスト対売上」を分けます。以下は、純売上100万円、変動原価40万円、広告起点の営業・導入・提供費15万円、運用・制作・計測費5万円、確保したい利益10万円を前提にした例です。
| 費用層 | 対象 | 課金単位 | 確認先 | 上限額・目標値 | 費目の扱い |
|---|---|---|---|---|---|
| 媒体費ROAS | 媒体最適化 | 媒体費のみ | 広告運用 | 媒体費上限300,000円、目標約333% | 1,000,000-400,000-150,000-50,000-100,000=300,000円。運用・制作・計測費5万円は先に控除し、分母には入れない。 |
| 総獲得コスト対売上 | チャネル全体の採算確認 | 媒体費+運用・制作・計測費 | 広告運用・Web・計測 | 総獲得コスト上限350,000円、目標約286% | 1,000,000-400,000-150,000-100,000=350,000円。5万円は分母に含むため、別途控除しない。 |
媒体費ROASモデルでは、1,000,000円 ÷ 300,000円 × 100 ≒ 333%です。総獲得コスト対売上モデルでは、1,000,000円 ÷ 350,000円 × 100 ≒ 286%です。
純売上と値引き・返金・取消はCRM・販売管理・経理、変動原価は経理・提供部門、追加営業・導入・提供費は営業・導入・提供部門、運用・制作・計測費は広告運用・Web・計測担当に確認します。分母に含めた広告関連費を、利益試算の控除項目にも入れると二重計上になるため注意してください。
この例の金額や目標値は、あくまで計算の前提です。自社では、初回受注のみを対象にするか、継続売上を含めるかも含めて、売上範囲と追跡期間を先に固定します。
05SectionROAS・CPA・ROIの違い:確認するタイミングで使い分ける
ROAS、CPA、ROIは、いずれも広告や投資を評価する指標ですが、答える問いと費用範囲が異なります。同じ比率であっても、優劣をそのまま比較できるものではありません。
| 指標 | 基本式 | 分子・分母 | 単位 | 答える問い | 主な確認タイミング | 限界 |
|---|---|---|---|---|---|---|
| ROAS | 広告経由売上または設定済み価値 ÷ 広告費 × 100 | 売上・設定済み価値 / 定義済み広告費 | %・倍 | 広告費に対する売上効率はどうか | 媒体運用時、受注コホートの追跡完了後 | 原価や追加費用を差し引いた利益は分からない |
| CPA | 広告費 ÷ コンバージョン数 | 広告費 / 資料請求・商談・購入などの件数 | 円/件 | 1件の成果をいくらで獲得したか | 日常的な獲得状況の確認 | リード品質、受注額、利益性は分からない |
| ROI | 定義済み利益 ÷ 定義済み投資額 × 100 | 定義済み利益 / 定義済み投資額 | % | 投資後にどの程度の利益性が残るか | 予算継続・拡大の判断 | 利益・投資額の範囲がそろわなければ比較できない |
CPAは、総コンバージョン費用と総コンバージョン数の関係で確認する指標です。平均CPAに関する公式ヘルプも参照し、資料請求、商談、受注のどれをコンバージョンと呼ぶのかを明確にします。
ROIでは、対象売上から対象原価、広告費、必要に応じて広告起点の追加費用を差し引いた利益と、投資額の範囲を固定して比較します。
BtoB広告では、次の順で確認範囲を広げると、CPAだけで結論を急ぐことを避けられます。
CPA → リード品質 → 商談化率 → 受注率 → 受注売上 → 利益性
たとえばCPAが下がっても、対象外リードが増えて商談化率や受注率が下がれば、受注ROASは改善しない場合があります。反対にROASが高くても、原価や追加費用が大きければ、ROIを含む利益性では十分でない可能性があります。リード獲得から商談・受注までの評価設計は、BtoBリード獲得広告の進め方で詳しく解説しています。
06SectionROASを改善する手順:計測、量、質、受注化を分けて見る
ROASが未達または悪化したときは、広告費だけを削る前に、何が変化したのかを分解します。広告費を減らせば比率が上がることはありますが、受注売上、粗利額、新規顧客数まで減れば、事業上の改善とは限りません。
直接受注型とリード獲得型で分解式を分ける
購入・受注を直接コンバージョンとして扱える場合、ROASは次のように分解できます。
ROAS = 受注数 × 平均受注額 ÷ 広告費 × 100
資料請求や問い合わせが中間コンバージョンになるBtoBでは、受注売上を次のように分解します。
受注売上 = リード数 × 商談化率 × 受注率 × 平均受注額
受注ROAS = 受注売上 ÷ 起点コホートの広告費 × 100
この式で、広告費、リード数、商談化率、受注率、平均受注額のどこが変化したかを確認します。媒体の目標や計測設定を変更する場合は、オフラインコンバージョン設定のヘルプも利用時点の仕様で確認してください。
計測確認からボトルネック対策へ進む
ROAS改善の4段階
- Step01
計測定義とCRM照合を確認する
広告費、売上、起点、追跡期間、売上配分、アトリビューション、媒体とCRMの照合状況を確認する。欠損や定義差があれば、施策の優劣を先に判断しない。
- Step02
変化した分解指標を特定する
直接受注型なら広告費・受注数・平均受注額、リード獲得型ならリード数・商談化率・受注率・平均受注額のどこが変化したかを特定する。
- Step03
該当する機能と連携して施策を絞る
配信コストは広告運用、LP・フォームはWeb、リード品質と営業フォローはマーケティング・営業、照合不備はCRM・データ管理、採算は経理・提供部門と連携して確認する。
- Step04
短期KPIと後追い受注ROASで評価する
短期ではCPAや有効リード率、営業サイクル経過後には同じコホート・追跡期間で受注ROASを確認する。
広告クリックとCRM上のリード・受注価値をつなぐ設定には選択肢がありますが、計測値と確定受注売上の定義は一致しない場合があります。CRM由来の価値を広告計測へ取り込む設定の確認先を参照しつつ、媒体最適化の数値と経営評価の数値は別名で管理すると混乱を抑えられます。
施策変更を記録して後追い評価する
施策の効果を比較するには、変更内容だけでなく、比較条件と判定の時点を残します。配信量、季節性、営業対応、計測設定が同時に変わると、結果の理由を一つに決めにくくなります。
施策検証の最小記録
- ✓
対象・変更内容
キャンペーン、LP、フォーム、営業運用、計測設定のうち、何をどう変更したかを記録する。
- ✓
比較条件
比較期間と、予算・対象地域・計測定義・営業対応など変更しない条件を記録する。
- ✓
確認KPIと判定日
CPA、有効リード率、商談化率など短期確認するKPIと確認日を決める。
- ✓
後追い受注確認日
コホート追跡後に受注率、受注売上、受注ROASを確認する日を設定する。
- ✓
担当機能
広告運用、Web、営業、CRM・データ管理、経理・管理会計の責任者と連携先を明確にする。
07SectionROASを運用に使うために最初に行う3つの作業
ROASをレポート上の数値で終わらせず、継続・改善の判断に使うには、指標の定義、採算基準、データ照合の順に整えるのが実務的です。
ROASを運用に使うために最初に行う3つの作業
計測範囲と指標名を固定する
広告運用・CRM・経理で共通化媒体費ROAS、CRM上の受注ROAS、総獲得コスト対売上、ROIを、分子・分母・起点・追跡期間とともに定義する。
損益分岐・目標ROASを試算する
経理・営業・導入・提供部門と確認粗利率による簡易損益分岐と、追加費用・目標利益を含む実務上の目標値を分けて計算する。
媒体・CRM・営業データの照合と定例確認日を決める
広告運用・営業・CRM・データ管理で運用照合キー、重複除外、売上配分、更新日、短期判定日、コホート追跡後の受注確認日を決める。
まずは、直近の1つの広告施策を対象に、広告費の範囲、売上の範囲、起点コホート、追跡期間を明記して再集計してみてください。その数値を起点に、CPA、リード品質、受注ROAS、利益性を役割別に確認することで、比率だけに偏らない広告評価につながります。
ROASに関するよくある質問
ROASが100%なら広告費を回収できていると判断できますか?+
売上と媒体費だけを比べれば、広告費1円に対して売上1円です。ただし、原価、営業対応、導入・提供費、運用・制作・計測費を含めると採算が合わない場合があります。利益性はROIを含む別の評価で確認します。
広告費には媒体費以外に何を含めるべきですか?+
媒体最適化では媒体費のみ、チャネル採算では運用・制作・計測費を含む総獲得コストとするなど、目的に応じて分けます。同じ費目を分母と利益試算の控除項目に重ねて入れないことが重要です。
BtoBで受注までの期間が長い場合、いつROASを判定しますか?+
広告接触月またはリード獲得月を起点に固定し、自社の標準営業サイクルに応じた追跡期間を設定して、期間内の確定受注売上で受注ROASを判定します。追跡未了の案件はCPAや商談化率などで別管理します。
CPAが下がっているのにROASが改善しないのはなぜですか?+
低コストで獲得したリードの品質が低く、商談化率、受注率、平均受注額が下がっている可能性があります。CPAだけでなく、リード品質から受注売上、利益性まで順に確認します。

PartnerBase Mag 編集部
デジタル発注の比較・発注準備を専門に扱う編集チーム。
デジタル発注の比較・発注準備を専門に、依頼範囲、費用、選定基準を実務で使える粒度に整理しています。
支援会社を比較する
得意領域、対応サービス、地域、実績を見ながら候補会社を絞り込めます。