Web広告の費用対効果をCPAだけで評価すると、問い合わせは増えても商談や受注につながらない、あるいは粗利に対して投資が重すぎる、といった問題を見落としかねません。BtoBでは、一次CV(問い合わせ・資料請求・商談予約)から有効リード、商談、受注、粗利までをつなげて評価することが重要です。
この記事では、リスティング広告の費用対効果を含むWeb広告全般を対象に、CPA・売上ROAS・粗利・CACの使い分け、目標値と初期テスト予算の逆算、計測ルール、評価日、稟議の停止・増額条件を整理します。広告を継続できる採算基準と検証条件を、自社の数値で設計できるようになります。
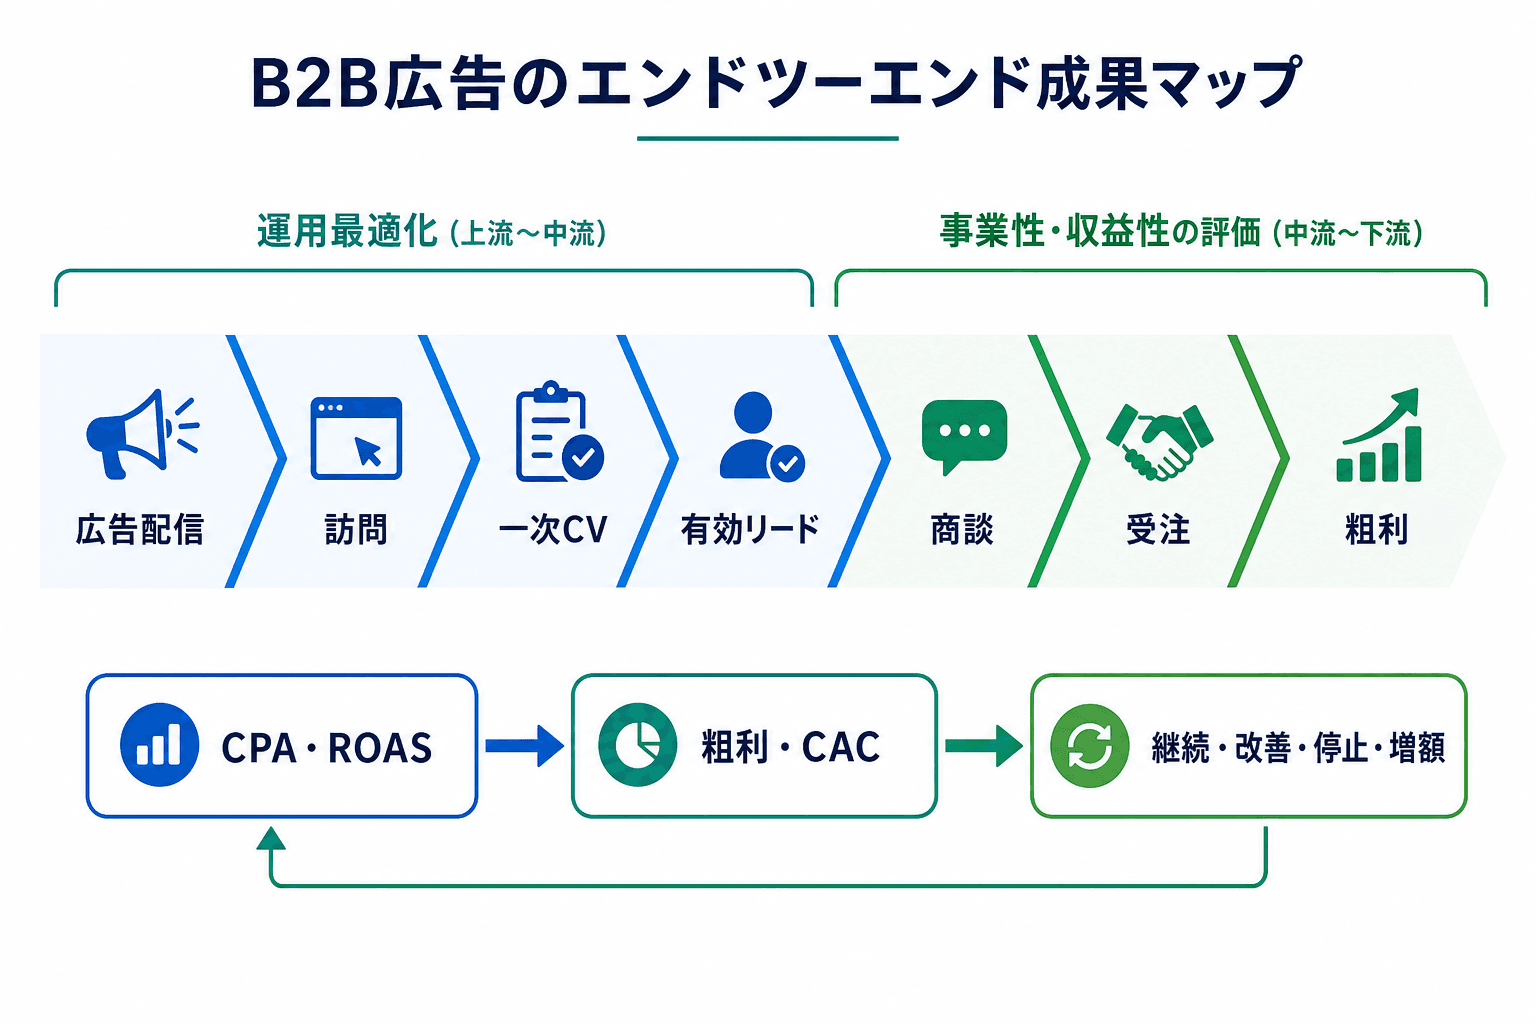
Web広告の費用対効果は、一次CVの効率だけでなく、有効リード・商談・受注・粗利までつないで評価します。
01SectionWeb広告の費用対効果は、事業成果までつないで設計する
広告費用対効果は、広告管理画面の効率だけを示すものではありません。広告接触から受注後の粗利まで、どこを最終成果とするかを先に定めることで、短期の配信改善と中長期の投資判断を分けて扱えます。
BtoBでは、問い合わせや資料請求がそのまま売上になるとは限りません。営業対象外、重複、既存顧客、検討時期が合わないリードも含まれ得るため、一次CVと営業成果を同じ指標として扱わないことが必要です。
広告配信から受注・粗利までの成果の流れ
基本の流れは、広告配信 → サイト訪問 → 一次CV → 有効リード → 商談 → 受注 → 粗利です。
前半では広告の反応や導線を見て、後半では営業成果と採算を確認します。一次CVが目標CPA内でも、有効リード率や商談化率が低ければ、受注CPAやCACは悪化します。反対に、一次CVのCPAがやや高くても、商談化・受注につながり、許容CACの範囲に収まるなら、直ちに停止すべきとは限りません。
広告接触から受注までに使う主な用語
CTR・CPC・LP・CV・CVR
CTRはクリック率、CPCはクリック1回あたりの媒体費、LPは広告から遷移するページ、CVは問い合わせなどの成果行動です。CVRはクリックまたは訪問のうちCVに至る割合で、分母はクリックかセッションかを固定します。
CPA
CV1件を得るための費用です。通常は媒体費÷CV数で算出し、どのCVを含めるかを明記します。
商談CPA・受注CPA・CAC
商談CPAと受注CPAは商談・受注1件あたりの費用です。CACは新規顧客1件の獲得に要した総コストで、費用範囲と評価期間を固定して使います。
ROAS
広告費に対する広告経由売上または設定済みコンバージョン価値の比率です。媒体費に対する価値の効率を確認します。
CRM/SFA・アトリビューション
CRM/SFAはリード、商談、受注を管理する仕組みです。アトリビューションは複数の接点がある成果をどのチャネルへ配分するかのルールを指します。
開始前に決めるべき投資判断の要素
広告を事業投資として扱うなら、開始前に少なくとも次の5点を決めます。
- 最終採算指標:売上、粗利、LTV粗利、受注CPA、総投資額CACのどれを主基準にするか
- 費用範囲:媒体費だけを見るのか、制作・運用・ツール・連携費まで含めるのか
- 成果定義:一次CV、有効リード、商談、受注の判定条件と除外条件
- 評価日:計測確認、一次CV、品質・商談、受注採算をいつ評価するか
- 判断権限:改善、停止、増額を誰が承認するか
これらが未定のまま出稿すると、CPAが悪化したときに「配信の問題か、LPの問題か、営業判定の遅れか」を切り分けられず、予算判断も遅れます。
02SectionCPA・売上ROAS・粗利・CACは、判断場面と費用範囲で使い分ける
CPAや売上ROASは重要な指標ですが、同じ判断に使うものではありません。媒体ごとの配分を変える場面では媒体費ベースで確認し、稟議や採算判断では媒体費以外も含めた総投資額ベースで確認します。
| 判断場面 | 主指標 | 併記する指標 | 費用範囲 | 判断上の注意 |
|---|---|---|---|---|
| 日次・週次の媒体最適化 | 媒体費CPA、CVR、CPC | CTR、CV数、消化額 | 媒体費 | 一次CVの質や受注成果は後続データで確認する |
| CV種別の優先順位付け | CV種別の許容CPA | 有効リード率、商談化率 | 媒体費 | 問い合わせ、資料請求、商談予約を同じ価値として合算しない |
| 受注売上の効率確認 | 売上ROAS | 受注数、受注CPA | 原則として媒体費を明記 | 粗利率や制作・運用費は自動的に反映されない |
| 採算性の判断 | 評価対象粗利-総投資額、総投資額CAC | 受注CPA、売上ROAS、LTV | 総投資額 | 粗利の評価期間と費用配賦のルールを固定する |
| 稟議・増額判断 | 許容CACまたは粗利基準 | 商談CPA、受注CPA、売上ROAS | 総投資額と媒体費内訳 | CPAまたはROASだけで承認しない |
稟議・増額の最終基準は、事前に合意した粗利または許容CACであり、CPA・ROASはその判断を支える指標です。
媒体費ベースと総投資額ベースを分ける
媒体費ベースでは、広告プラットフォームに支払う配信費だけを分子にします。媒体費CPAや売上ROASは、予算配分、入札、訴求、LP改善といった日常的な運用判断に向きます。
一方、稟議や四半期・年度単位の採算判断では、媒体費に初期費・継続費を加えます。初期費には計測、タグ、フォーム、LP初期制作などがあり、継続費には広告運用、クリエイティブ更新、LP改善、ツール利用、連携保守などが含まれます。社内工数を含めるかどうかも、他施策との比較可能性を保てる単位で決めておく必要があります。
売上ROASは粗利・総投資額と併記する
Google Adsでは、コンバージョン価値を設定し、件数だけでなく価値を基準に成果を把握・最適化する考え方が案内されています。コンバージョン価値に関する公式案内を確認すると、価値ベースで評価する際の前提を確認できます。
ただし、売上ROASは「媒体費に対して、どれだけの売上または設定価値が得られたか」を見る指標です。粗利率、制作費、運用費、ツール費、連携費を自動的に反映するものではありません。
売上ROASだけでは採算を判断できない
仮に受注売上が100万円、媒体費が15万円なら、売上ROASは約667%です。ここに制作・運用費10万円を加えると総投資額は25万円になります。粗利率60%なら受注粗利60万円から総投資額を差し引いて35万円が残りますが、粗利率20%なら受注粗利20万円に届かず、同じROASでも採算の結論は変わります。
これは計算構造を示す仮定例であり、相場、成果保証、推奨予算ではありません。
ROASの定義や基本計算はROASの定義・計算の解説で確認できます。本記事では、売上ROASを媒体費の効率指標として扱い、稟議では粗利・許容CAC・総投資額と併記することを重視します。
03Section許容CACから目標CPA・目標ROAS・テスト上限を逆算する

目標CPAは一律に決めず、許容CACと費用配賦、CV種別ごとの受注率から逆算し、テスト条件は消化上限と再評価日をセットで設定します。
目標CPAや目標ROASに一律の正解はありません。受注売上、粗利率、営業・導入コスト、CV種別ごとの受注率、制作・運用費の配賦額によって、許容できる広告費は変わります。
まず、どの期間の価値で採算を見るかを決めます。単発売上で見るのか、一定期間の粗利で見るのか、契約継続を含むLTV粗利で見るのかを固定してください。LTVを使う場合は、売上か粗利か、評価期間、継続率の根拠、費用配賦方法を事前にそろえる必要があります。
| 項目 | 入力値・計算式 | 定義・確認先 |
|---|---|---|
| 評価対象粗利 | 受注売上 × 粗利率 | 単発売上または事前に決めたLTV評価期間の粗利 |
| 許容CAC | 評価対象粗利 - 広告以外の変動費 - 残す利益 | 新規顧客1件に投下可能な総額。会計・事業管理の定義に合わせる |
| 制作・運用・ツール等の配賦 | 自社入力 | 初期費・継続費をテストまたは評価期間に配賦する |
| 受注1件あたりの媒体費許容額 | 許容CAC - 費用配賦 | 媒体費に使える上限。負の値なら費用構造または採算前提を見直す |
| CV種別の受注率 | 自社入力 | 問い合わせ、資料請求、商談予約などCV種別ごとに設定する |
| 損益分岐CPA | 媒体費許容額 × CV種別の受注率 | CV種別ごとの媒体費ベースの上限CPA |
| 運用目標CPA | 損益分岐CPA × 安全係数 | 安全係数と設定理由を記録する |
| テスト許容CPA | 自社入力 | 運用目標を一時的に超えて許容する上限。消化上限と再評価日を必ず付ける |
| 目標売上ROAS | 評価対象の受注売上 ÷ 媒体費許容額 | 媒体費に対する売上効率。粗利採算や総投資額採算とは別に確認する |
CV種別ごとにCPAを分ける
資料請求、問い合わせ、商談予約では、受注に至る確率が同じとは限りません。CV種別ごとの損益分岐CPAは、次の式で考えます。
CV種別iの損益分岐CPA = 受注1件あたりの媒体費許容額 × CV種別iから受注までの転換率
例えば、商談予約の受注率が資料請求より高いなら、同じ媒体費許容額でも商談予約に許容できるCPAは高くなります。運用上、複数CVを最適化対象として扱う場合でも、稟議用の実績はCV種別に残し、後続の有効リード率・商談化率・受注率を見直せるようにします。
許容CACから初期テスト条件を決める手順
- Step01
評価対象の粗利を決める
単発売上、一定期間の粗利、LTV粗利のどれで評価するかを決め、受注売上と粗利率から評価対象粗利を算出します。
- Step02
許容CACと媒体費許容額を出す
評価対象粗利から広告以外の変動費と残す利益を引いて許容CACを決め、制作・運用・ツール・連携費の配賦額を差し引きます。
- Step03
CV種別の損益分岐CPAを出す
媒体費許容額に、問い合わせ・資料請求・商談予約ごとの受注率を掛けます。
- Step04
運用目標とテスト許容上限を分ける
損益分岐CPAより余裕を持たせた運用目標CPAを置き、テスト許容CPAには適用期間、消化上限、再評価日を設定します。
- Step05
必要CV数から媒体費と一次CV評価日を置く
必要媒体費を想定CPA×必要CV数で算出し、想定月間CV数から一次CV評価日を見積もります。
入札に使う目標ROASは、設定したコンバージョン価値に基づいて価値ベースの最適化を行うための設定です。目標ROAS入札に関する公式案内が示すように、過度に高い目標は配信に影響し得ます。したがって、稟議上の損益分岐値をそのまま入札用設定値にするのではなく、価値定義、コンバージョン遅延、配信量、過去実績を確認して運用上の設定を検討します。
低位・標準・高位シナリオで確認する前提
想定CPC・CVRと媒体費
想定CPAはCPC÷CVRで試算します。各前提がどの実績・仮説に基づくかを残します。
CV種別ごとの有効リード率
CV数だけでは営業対象としての質を示せないため、CV種別別に確認します。
商談化率・受注率と営業リードタイム
各率だけでなく、営業判定から商談・受注までに要する期間を設定します。
評価対象売上・粗利率・費用配賦
売上基準か粗利基準か、初期費・継続費をどの期間に配賦するかを明記します。
総投資額と消化上限
媒体費だけでなく、関連費用を含めた投資上限と、未達時に停止できる消化上限を設定します。
04Section広告効果測定は、データソース別の正式値と帰属ルールを先に決める
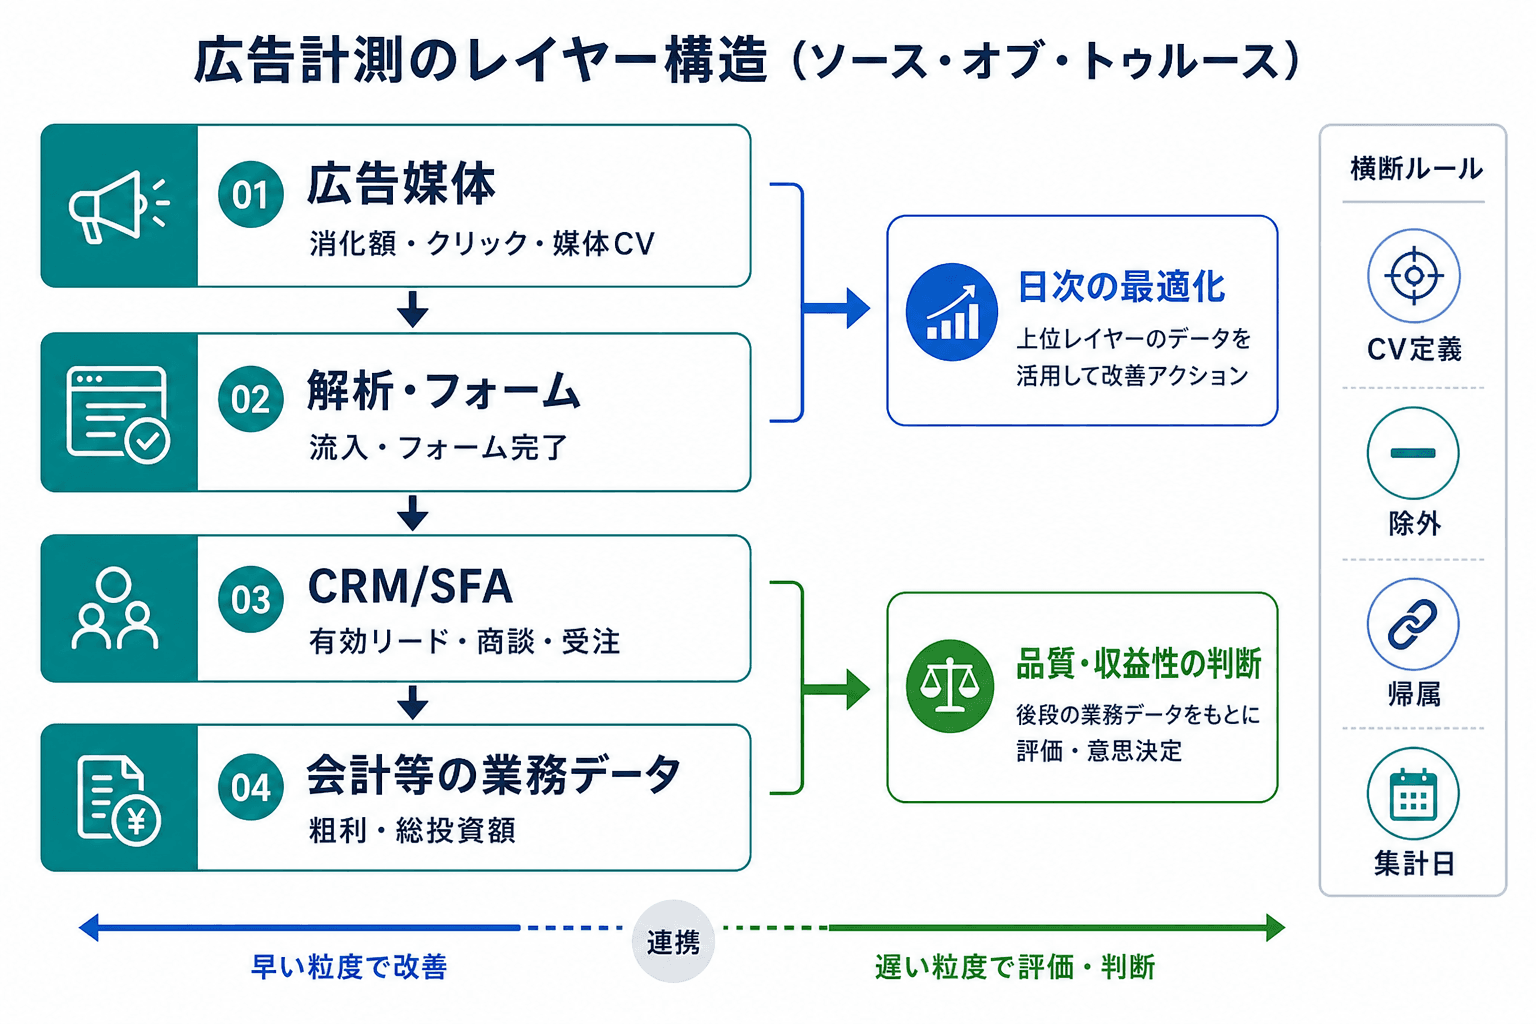
配信調整、流入確認、品質判定、受注採算では参照するデータが異なります。開始前にCV定義、除外、帰属、集計日のルールもそろえます。
広告媒体、アクセス解析、フォーム、CRM/SFAでは、同じ「CV」でも定義や計上時点が異なる場合があります。数値の差を採算悪化と誤認しないために、開始前に成果定義と正式データソースを決めておくことが重要です。
開始前に合意する計測ルール
広告開始前に確認する計測定義
- ✓
CV定義と除外条件を決める
問い合わせ、資料請求、商談予約の発火条件に加え、重複、既存顧客、採用、営業対象外、テスト送信、取消の扱いを決めます。
- ✓
流入識別と命名規則を統一する
UTM等の流入識別、キャンペーン・訴求の命名規則、入力責任者を決めます。UTMによるキャンペーン流入の識別はGoogle Analyticsの公式ガイドで確認できます。
- ✓
帰属と受注計上のルールを固定する
複数接点の扱い、参照期間、クリック日・CV日・受注日のどれで集計するか、取消・失注の反映方法を決めます。
- ✓
正式データソースと確認責任者を決める
配信調整、流入確認、品質判定、受注採算の各判断で、どのデータを正式値にするかと確認責任者を定めます。
- ✓
個人データを伴う連携の確認先を決める
利用目的、外部送信、委託・第三者提供などは、利用中サービスの公式資料、自社の法務・プライバシー方針に照らして確認します。
日次の配信調整では媒体管理画面の消化額、クリック、媒体CV、媒体費CPAを使います。週次の導線確認では、解析・フォームの流入元、UTM、フォーム完了、エラー、CRM/SFAへの受信状況を照合します。有効リード、商談、受注、粗利の正式判断は、営業判定を記録するCRM/SFAや必要に応じて会計などの業務データを基準にします。
広告クリックから後続の営業成果を結び付ける場合、利用可能な識別情報、リードID、成果日時などの設計が必要になります。Google Adsのオフラインコンバージョン設定ガイドを確認し、利用中の広告媒体・CRM/SFAで使える識別子、権限、データ保持、連携条件を確認してください。
数値差異は採算判断の前に切り分ける
媒体・解析・CRM/SFAの数値が合わないときの確認順
- Step01
CV定義を照合する
媒体CV、フォーム完了、CRM/SFAのリード、商談、受注が同じ成果を指しているかを確認します。
- Step02
集計条件をそろえる
クリック日、CV日、受注日、タイムゾーン、更新締め日をそろえて比較します。
- Step03
重複・除外を確認する
重複、既存顧客、対象外、テスト、取消・返金の扱いが各データソースで一致しているかを確認します。
- Step04
流入識別と連携を確認する
UTM、クリック由来の識別情報、リードID、フォーム送信日時、CRM/SFA受信ログの欠損を確認します。
- Step05
帰属・実装条件を確認する
帰属ルール、参照期間、タグ、同意管理、利用サービスの最新仕様を確認します。
計測・個人データの取扱いは利用環境ごとに確認する
Cookie等の識別子、外部送信、広告媒体とCRM/SFAの連携を伴う計測では、利用できる項目や連携条件が環境によって異なります。個人データ・個人関連情報の取扱いについては、公開時点で有効な個人情報保護委員会のガイドラインと、自社の法務・情報セキュリティ・プライバシー方針を確認してください。適法性や設定可否は、個別の実装・契約条件を踏まえて判断する必要があります。本記事の記載は2026年8月時点の情報に基づきます。
05Section施策の役割ごとに、最終KPI・先行KPI・監視指標を置く
広告施策は、すべてが同じタイミングで商談や受注を生むわけではありません。役割の異なる施策を一次CVのCPAだけで比較すると、短期で刈り取りやすい施策へ過度に寄り、比較検討や認知に必要な接点を早く止めてしまうおそれがあります。
施策の役割に応じて見る指標を変える
顕在需要の獲得では、最終KPIに商談数・受注数・受注CPAを置き、先行KPIとしてCV、CPA、有効リード率を確認します。リスティング広告の費用対効果は、主にこの枠組みで評価します。検索意図、訴求、LP、営業初動の整合性を重点的に見ます。
比較検討の促進では、商談化率、商談CPA、受注への進展を最終成果に置きます。資料請求、再訪、重要ページ閲覧などの先行行動を見ながら、コンテンツ、フォーム、営業フォローが商談化を妨げていないかを確認します。
認知・需要喚起では、直近CPAだけで獲得施策と比較しません。対象者への到達、反応、サイト訪問、後続の再訪や商談化したリードなどを、事前に定めた観測期間と帰属ルールで確認します。接触過多を避けるため、フリークエンシーなども監視指標にします。
再訪促進では、商談予約、受注への進展、再訪CVを主に見ます。既存顧客やすでに受注済みの対象を除外できているか、接触頻度が高すぎないかも確認が必要です。
KPI悪化時はCPAを分解する
CPAが悪化したとき、原因をCPAだけで捉えると対応が曖昧になります。まず、CPAをCPCとCVRに分けます。CPCの上昇なら入札、競争、配信対象の変化を確認し、CVRの低下なら広告とLPの整合、フォーム、計測、訴求を確認します。
有効リード率が低い場合は、CV種別、対象外の増加、除外条件、営業初動、判定基準の変更を確認します。受注率が低い場合は、商材適合、失注理由、案件条件、営業工程、評価コホートがまだ受注リードタイムを満たしているかを確認します。
施策の役割、CV定義、帰属ルール、評価日が異なる場合、CPAの高低だけで横並びの優劣を決めないことが原則です。
06Sectionテスト予算と4つの評価日は、必要CV数と営業リードタイムから決める

初期テストでは、計測、一次CV、品質・商談、受注採算を同日に結論付けず、必要CV数と営業リードタイムに合わせて段階的に評価します。
初期テストでは、予算と期間を相場や慣例で置くのではなく、「何を確認するために、何件のCVを観測したいか」から設計します。必要CV数は、媒体間の優劣を統計的に確定する共通値ではなく、計測確認や大きな課題の発見に必要な自社設定値です。
媒体費の見積もりには、次の式を使います。
想定CPA = 想定CPC ÷ 想定CVR
必要媒体費 = 想定CPA × 必要CV数
想定月間CV数 = 月間媒体費 ÷ 想定CPA
一次CV確認期間 = 必要CV数 ÷ 想定月間CV数
想定CPC、CVR、CPA、必要CV数は、商材、ターゲット規模、競争、検索需要、LP、配信条件で変動します。数値を固定的な相場として扱わず、低位・標準・高位の前提ごとに試算し、総投資額と消化上限を稟議に記載します。
4つの評価日を順に設計する
施策別KPIと4つの評価日を決める手順
- Step01
施策の役割とKPIを記入する
顕在需要獲得、比較検討促進、認知・需要喚起、再訪促進のいずれかを選び、最終KPI、先行KPI、監視指標をそれぞれ設定します。
- Step02
テスト目的と消化上限を決める
計測確認、一次CV、品質、商談、受注採算のどこまでを初期テストで確認するかを決め、必要CV数、想定CPA、媒体費上限を置きます。
- Step03
計測確認日と一次CV評価日を決める
配信開始後にタグ、フォーム、CRM/SFA受信を確認する日を置きます。一次CV評価日は、必要CV数÷想定月間CV数で求める到達見込み日を基準にします。
- Step04
品質・商談評価日を決める
一次CV評価対象コホートについて、営業判定SLAと商談化リードタイムを満たす日を設定します。有効リード率、商談化率、商談CPAを評価します。
- Step05
受注採算評価日を決める
対象コホートの最終CV日または商談化日から、標準受注リードタイムを加えて設定します。受注CPA、売上ROAS、粗利、総投資額CACを評価します。
計測確認日では、CV発火、流入識別、重複、フォーム、CRM/SFA受信の異常を確認します。この時点で媒体の優劣や受注採算を結論付けません。
一次CV評価日では、必要CV数または消化上限への到達状況を確認し、CPAをCPC・CVR・配信対象・LPに分解します。品質・商談評価日では、営業判定がSLA内に返却されていることを前提に、有効リード率や商談化率を確認します。受注採算評価日では、営業リードタイムを満たしたコホートについて、事前に決めた帰属・受注計上・費用範囲で採算を評価します。
コンバージョン遅延やオフライン成果の取込みに関する確認事項は、Google AdsのオフラインコンバージョンFAQも参照してください。ただし、BtoBの品質・商談・受注評価日は、広告媒体の仕様ではなく、自社の営業判定SLAと商談・受注リードタイムを基に設計します。期待値と評価時期の整理には、リスティング広告の効果が出るまでの期間と評価日の設計も役立ちます。
少数CVで媒体優劣や受注採算を確定しない
少数のCVでも、タグ・フォームの不具合、明確な訴求やLPの不整合、極端なCPA乖離を見つける材料にはなります。一方で、媒体間の僅差、CV種別ごとの受注率、受注採算、増額後の再現性を確証する材料にはなりません。必要CV数または消化上限に達していない場合は、明確な異常の修正を除き、結論を保留する条件を稟議に入れます。
07Section稟議では、期待成果ではなく検証可能な投資条件を承認してもらう
広告の稟議は、出稿可否だけを承認してもらうものではありません。上限投資額の範囲で、何を成果とし、どのデータで測定し、いつ、誰が継続・改善・停止・増額を判断するかまでを一続きで承認するものです。
費用内訳では、媒体費、初期の制作・計測・連携費、継続する運用・ツール・改善費を分けます。そのうえで、低位・標準・高位の各シナリオに、想定CPC、CVR、CV数、有効リード率、商談化率、受注率、粗利、営業リードタイムを置きます。確定値と仮説値を分け、仮説値には確認日と見直し条件を付けると、過度な期待値を避けやすくなります。
| 判定前提 | 判断 | 次の行動 | 実行責任者 | 最終承認者 | 次回確認日 |
|---|---|---|---|---|---|
| タグ、フォーム、UTM、CRM/SFA連携に異常がある | 保留 | 計測を修正し、修正期限と再確認日を設定する | 計測・Web担当 | 計測責任者 | 修正期限後 |
| 営業の有効判定がSLAを超えて未返却 | 保留 | 未返却件数を共有し、返却期限を設定する | 営業担当 | 営業責任者 | SLA再設定日 |
| 必要CV数・消化上限に未到達 | 継続観測 | 明確な異常だけを先行修正し、評価日まで観測する | 広告運用担当 | マーケティング責任者 | 一次CV評価日 |
| CPAと有効リード率または商談化率が基準未達 | 改善 | ターゲット、訴求、検索語句、LP、フォーム、除外、営業初動を分解する | 広告運用担当 | マーケティング責任者 | 改善後の評価日 |
| CPAは未達だが品質・商談化が良好 | 条件付き継続 | 受注期待粗利、許容CAC、CV種別の価値を再確認する | マーケティング・営業担当 | 事業責任者 | 品質・商談評価日 |
| CPA・品質・商談または受注採算が基準内で再現 | 段階的増額 | 増額上限と次回評価日を設定して拡大する | マーケティング責任者 | 予算承認者 | 増額後の評価日 |
| 計測正常かつ改善後も品質・採算基準を満たさない | 停止または縮小 | 学び、除外条件、再開要件を記録する | マーケティング責任者 | 予算承認者 | 停止判断日 |
増額は、CPAだけで決めず、品質、可能であれば商談CPAまたは受注採算が基準内で再現した場合に限ります。一度に大幅な増額を行うのではなく、増額上限と次回評価日を定め、再度同じ採算基準で確認します。
稟議に添付する判断材料
費用内訳と総投資額
媒体費、初期費、継続費、社内工数を含める場合の範囲、評価期間内の配賦方法、投資上限を記載します。
低位・標準・高位シナリオ
CPC、CVR、CV、有効リード率、商談化率、受注率、粗利、営業リードタイムの前提と、確定値・仮説値を分けます。
計測定義と正式データソース
CV、除外、流入識別、帰属、受注計上、集計条件、判断ごとの正式データソース、確認責任者を明記します。
4つの評価日
計測確認日、一次CV評価日、品質・商談評価日、受注採算評価日と、それぞれで判断できる範囲を記載します。
停止・改善・増額の条件表
保留条件、修正・返却期限、消化上限、改善条件、増額上限、最終承認者を記載します。
Web広告の費用対効果と稟議に関するよくある質問
CPAが目標内なら、広告予算を増やしてよいですか?+
CPAが目標内でも、有効リード率、商談化率、受注率、総投資額CAC、粗利採算を確認します。増額は、施策の役割に応じた品質・商談または受注採算が基準内で再現し、増額上限と次回評価日を設定できる場合に検討します。
売上ROASが高いのに、粗利ベースでは採算が合わないことはありますか?+
あります。売上ROASは媒体費に対する売上または設定価値の効率であり、粗利率や制作・運用・ツール・連携費を自動的に反映しません。稟議では、評価対象粗利と総投資額を併記して確認します。
初期テストで少数のCVしか得られない場合、何を判断できますか?+
計測不備、フォーム障害、明確な訴求・LPの不整合、極端なCPA乖離は確認できます。一方、媒体間の僅差、受注率、受注採算、増額後の再現性は判断を保留し、必要CV数または消化上限、営業リードタイムを満たしてから評価します。
媒体管理画面とCRM/SFAでCV数が異なる場合、どちらを正とすべきですか?+
判断目的によって使い分けます。日次の配信調整は媒体データ、流入・フォーム異常の確認は解析・フォームデータ、品質・商談・受注採算の正式判断はCRM/SFAや会計などの業務データを基準にします。差異がある場合は、CV定義、期間、除外、識別子、帰属ルールを先に照合します。
広告費用対効果を事業投資として評価するには、主採算指標、費用範囲、CV定義、評価日、停止・増額条件を開始前に合意することが出発点です。CPAやROASを日常運用の指標として活用しつつ、最終的な継続判断は、受注・粗利・許容CACと総投資額を基準に行いましょう。
Web広告の運用体制を比較したい場合
CPAだけでなく、有効リード率、商談化率、受注採算まで見据えたWeb広告運用を検討する場合は、対応領域や計測・改善の進め方を比較できます。
 Web広告運用代行3710社掲載

PartnerBase Mag 編集部
デジタル発注の比較・発注準備を専門に扱う編集チーム。
デジタル発注の比較・発注準備を専門に、依頼範囲、費用、選定基準を実務で使える粒度に整理しています。
支援会社を比較する
得意領域、対応サービス、地域、実績を見ながら候補会社を絞り込めます。