広告代理店から「広告費の20%」という手数料を提示されても、その数字だけで高い・安い、あるいは運用品質を判断することはできません。広告費のどこに料率がかかるのか、最低手数料があるか、何の作業が含まれるかによって、実際の負担は変わります。20%の妥当性は、実効手数料率・総額・業務範囲・契約条件をそろえて判断することが重要です。
この記事では、20%の位置付け、月額・初月の試算方法、料金体系の選び方、相見積もりの比較項目、予算増額の統制、契約・引継ぎで確認すべき条件を順に整理します。読後には、複数の見積もりを同じ前提で比較し、自社に必要な支援を保ちながら条件調整を進められるようになります。
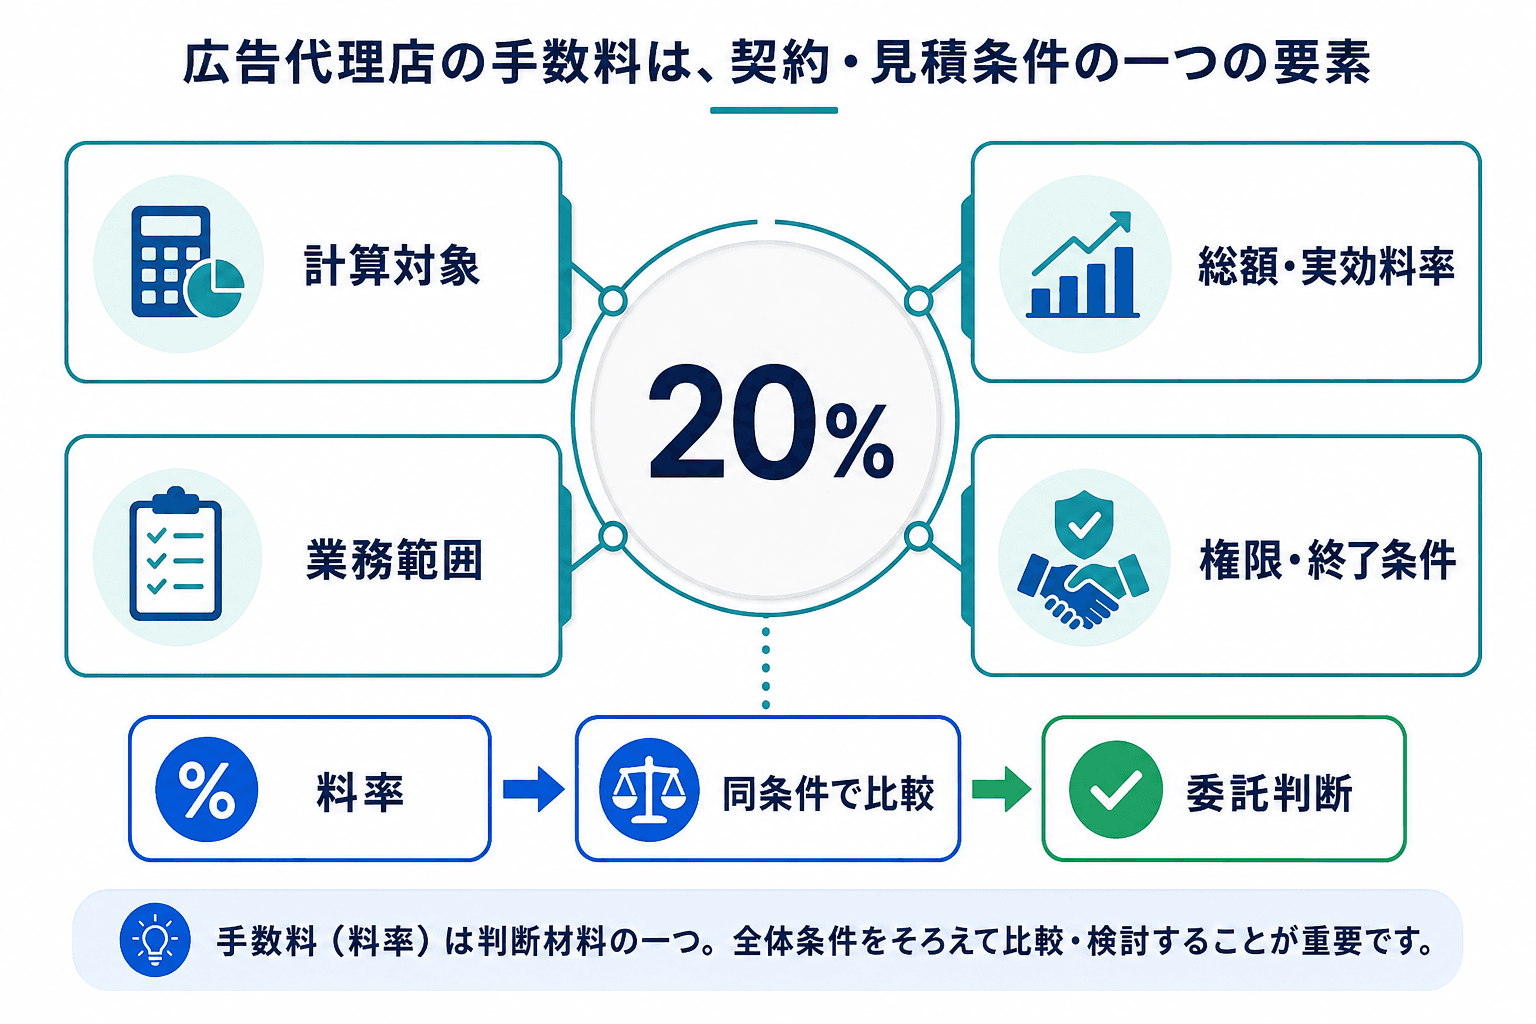
手数料率は比較の入口です。計算条件、総額、支援範囲、終了時の扱いを同じ前提でそろえると、見積もりを比較しやすくなります。
01Section広告代理店の手数料20%は、統一相場ではなく見積条件で判断する
国内では、広告費の20%前後を運用手数料の基準とし、少額予算では月額5万円程度の最低手数料を設ける形が広く見られます(2026年8月時点の公開情報に基づく目安。契約範囲・媒体数・レポート粒度で変動します)。ただし、この水準はあくまで目安です。最低手数料が適用される少額運用では、後述する実効手数料率が表面の料率より高くなるため、自社の見積もりでは実際の手数料÷広告費で実質負担を確認する必要があります。
広告費に対する20%は、広告代理店への運用委託で見かけることがある料率表現です。しかし、公定価格でも、運用品質を保証する基準でもありません。同じ20%でも、広告費の計算対象、最低手数料、運用する媒体数、レポートや定例の頻度、制作・計測支援の有無によって、総額と支援内容は異なります。
20%が示すのは「計算式」の一部にすぎない
たとえば、広告費100万円を料率の計算対象とし、最低手数料がなければ、手数料は20万円です。一方、広告費30万円に最低手数料10万円が適用される契約では、支払う手数料は10万円となり、広告費に対する実効手数料率は33.3%になります。
また、「広告費の20%」が媒体への実支払額を対象にするのか、税抜・税込のどちらを対象にするのか、立替分やツール費を含むのかは、見積書の記載によって異なり得ます。名称だけではなく、対象金額を式で確認してください。
確認できる背景は、複数の報酬設計があったことまで
公正取引委員会の2010年の広告業界調査では、広告取引にコミッション方式を含む複数の報酬設計があり、インターネット広告の拡大などを背景に、コミッション方式以外へ変更する動きも示されています。
20%前後という水準の由来としては、この伝統的なコミッション(媒体手数料)方式の影響が挙げられます。これは、媒体枠の取引額に一定率を乗じた金額を代理店がマージンとして得る報酬設計で、上記の調査でも広告取引の代表的な報酬設計の一つとして整理されています。運用型広告の委託でも、「広告費 × 一定率」という枠組みが手数料算定の慣行として引き継がれていると考えられます。
ただし、これは2010年時点の広告業界に関する調査です。現在のWeb広告運用において20%が統一料率であることや、20%という数字の正確な制度史を示す資料ではありません。提示された20%は由来から推測するのではなく、個別見積もりの条件から評価するのが実務的です。
20%見積もりで最初に確認する5項目
- 計算対象:どの広告費に料率を掛けるか。税抜・税込、立替分、媒体クレジット、ツール費の扱いはどうか。
- 料率と最低手数料:料率、最低額、最低額が適用される条件を再計算できるか。
- 含有業務:対象媒体、日常の調整、分析、レポート、定例、改善提案の範囲は何か。
- 追加費用:初期設定、制作、LP、タグ実装、CRM連携、ツール利用に別料金があるか。
- 権限と終了条件:広告アカウント、請求情報、計測設定、制作物を誰が閲覧・管理し、終了時に何を引き渡すか。
料率だけで相場比較をしない
料率、固定費、初期費用、成果報酬の市場横断的な水準は、広告費規模、対象媒体、支援範囲、制作・計測要件、契約条件をそろえないと比較しにくいものです。20%という数字だけを基準にせず、同じ条件での総額、実効手数料率、業務範囲を並べて判断してください。
02Section20%の内訳は、固定配分ではなく業務範囲で確認する
手数料20%を、人件費やツール費などの固定的な原価配分として推定することはできません。案件ごとに体制、対象媒体、支援範囲が異なるためです。広告費、運用手数料、初期費用、制作・開発・計測支援費を分け、何をどこまで依頼するかで確認します。
公正取引委員会のデジタル広告取引に関する調査でも、デジタル広告取引には仲介手数料や、媒体費・制作費を含む包括的な料金形態があり得ることが示されています。個別の見積もりでは、包括表記のまま比較せず、費目と業務範囲を分けることが必要です。
| 業務区分 | 含まれうる業務例 | 見積書・発注書で確認する記載 | 上限・除外条件 |
|---|---|---|---|
| 初期設定として切り出されやすい業務 | アカウント構成、キャンペーン設計、初回タグ確認、初期入稿 | 初期費用、対象媒体・アカウント、成果物、開始条件 | 設定変更の扱い、タグ実装者、既存設定の流用可否 |
| 月額手数料に含まれうる継続業務 | 予算・入札・配信設定の調整、分析、レポート、定例、改善提案 | 対象媒体、月次の作業範囲、レポート頻度、定例回数、窓口 | 媒体追加、会議回数、緊急対応、提案頻度 |
| 別料金になりやすい支援 | バナー・動画・LP制作、撮影、タグ実装、CRM・MA連携、ダッシュボード開発 | 単価、制作本数、修正回数、要件、外部ツール費 | 納品物の利用条件、追加修正、実装責任、保守範囲 |
「運用一式」とだけ記載されている場合は、運用の深さを比較できません。少なくとも対象媒体、作業内容、実施頻度、成果物、回数上限、追加費用が発生する条件を確認しましょう。特に制作や計測支援は、月額手数料に当然含まれるとは限りません。
03Section月額総額は、広告費起点と総予算起点の両方で試算する
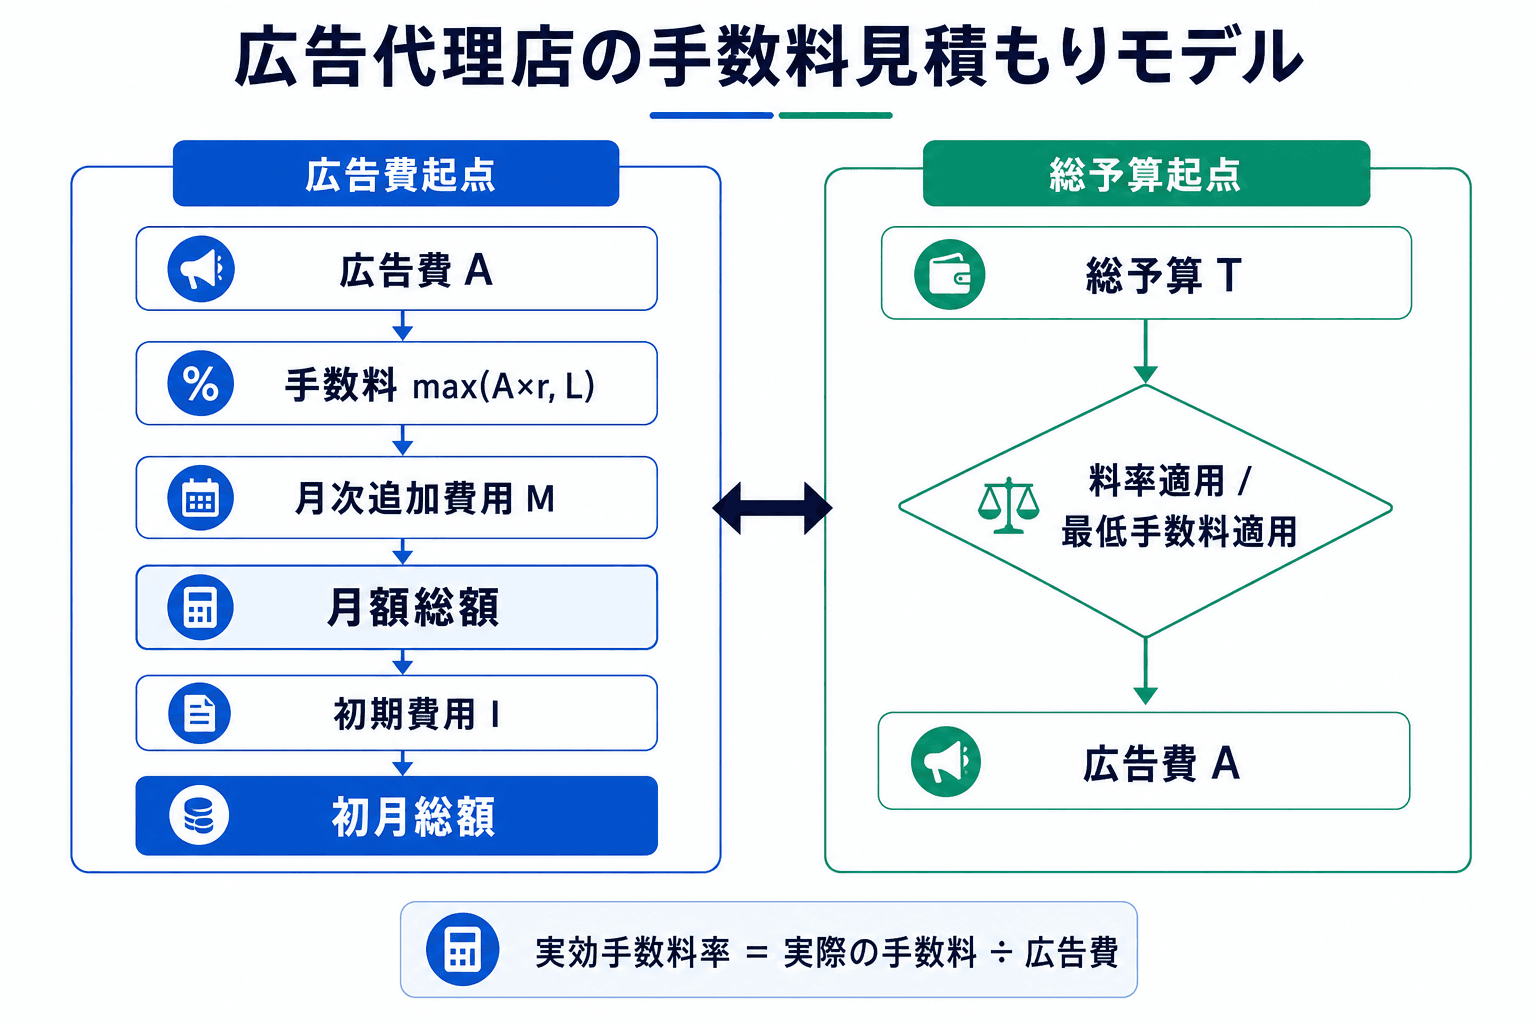
料率型では、広告費だけでなく最低手数料、月次追加費用、初期費用を分けて計算します。実際の手数料を広告費で割り、実効手数料率も確認します。
手数料率を評価するには、広告費を先に決める場合と、使える総予算から広告費を逆算する場合の両方を試算します。以下の式は料率型の見積もりを再計算するためのものであり、費用相場を示すものではありません。
広告費をA、料率をr、最低手数料をL、月次追加費用をM、初期費用・初月のみの追加費用をIとします。
- 月額総額:
A + max(A × r, L) + M - 初月総額:
A + max(A × r, L) + M + I - 実効手数料率:
実際の月額手数料 ÷ A × 100
総予算Tから広告費を逆算する際は、まず料率適用か最低手数料適用かを判定します。料率が適用されるならA = (T - M) ÷ (1 + r)、最低手数料が適用されるならA = T - L - Mです。計算後に、前者はA × r ≥ L、後者はA × r ≤ Lを満たすか確認します。
| シナリオ | 前提(すべて税抜の試算例) | 広告費 | 手数料 | 初期・追加費用 | 総額 | 実効手数料率 |
|---|---|---|---|---|---|---|
| 広告費起点 | 料率20%、最低手数料なし | 100万円 | 20万円 | 0円 | 120万円 | 20.0% |
| 最低手数料適用 | 広告費30万円、料率20%、最低手数料10万円 | 30万円 | 10万円 | 0円 | 40万円 | 33.3% |
| 総予算から逆算 | 総予算120万円、料率20%、最低手数料10万円、追加費用0円 | 100万円 | 20万円 | 0円 | 120万円 | 20.0% |
| 初月に追加費用 | 広告費100万円、料率20%、初期費用15万円、計測支援10万円 | 100万円 | 20万円 | 25万円 | 145万円 | 20.0% |
表の数値はすべて試算前提であり、相場ではありません。最低手数料が適用される2行目では、10万円 ÷ 30万円 × 100により、実効手数料率は33.3%になります。表面料率ではなく、実際の手数料÷広告費で実効手数料率を確認すると、少額運用時の負担を把握しやすくなります。
初月と2か月目以降を混同しないことも重要です。初期設定、制作、計測支援を初月だけに計上する見積もりなら、月額だけを比較すると開始費用を見落とします。比較前には、次の条件を候補間でそろえてください。
- 税抜・税込のどちらで比較するか
- 広告費を誰が媒体へ支払うか、代理店が立替えるか
- 手数料の計算対象に何を含めるか
- 初月、2か月目以降、検証期間合計のどれを比較するか
- 制作、計測支援、ツール費、媒体クレジット、未消化費用の扱い
Google Adsでも支払い設定が用意されており、支払方法や請求情報の構成はアカウント設定に左右されます。Google Adsのお支払い設定を確認しつつ、広告費の支払主体と請求明細の確認方法を、見積もりの前提としてそろえましょう。手数料の前提となる広告費そのものの予算設計は、リスティング広告の費用と開始予算の考え方で整理しています。
04Section料金体系は、広告費の変動・計測可能性・委託範囲で選ぶ
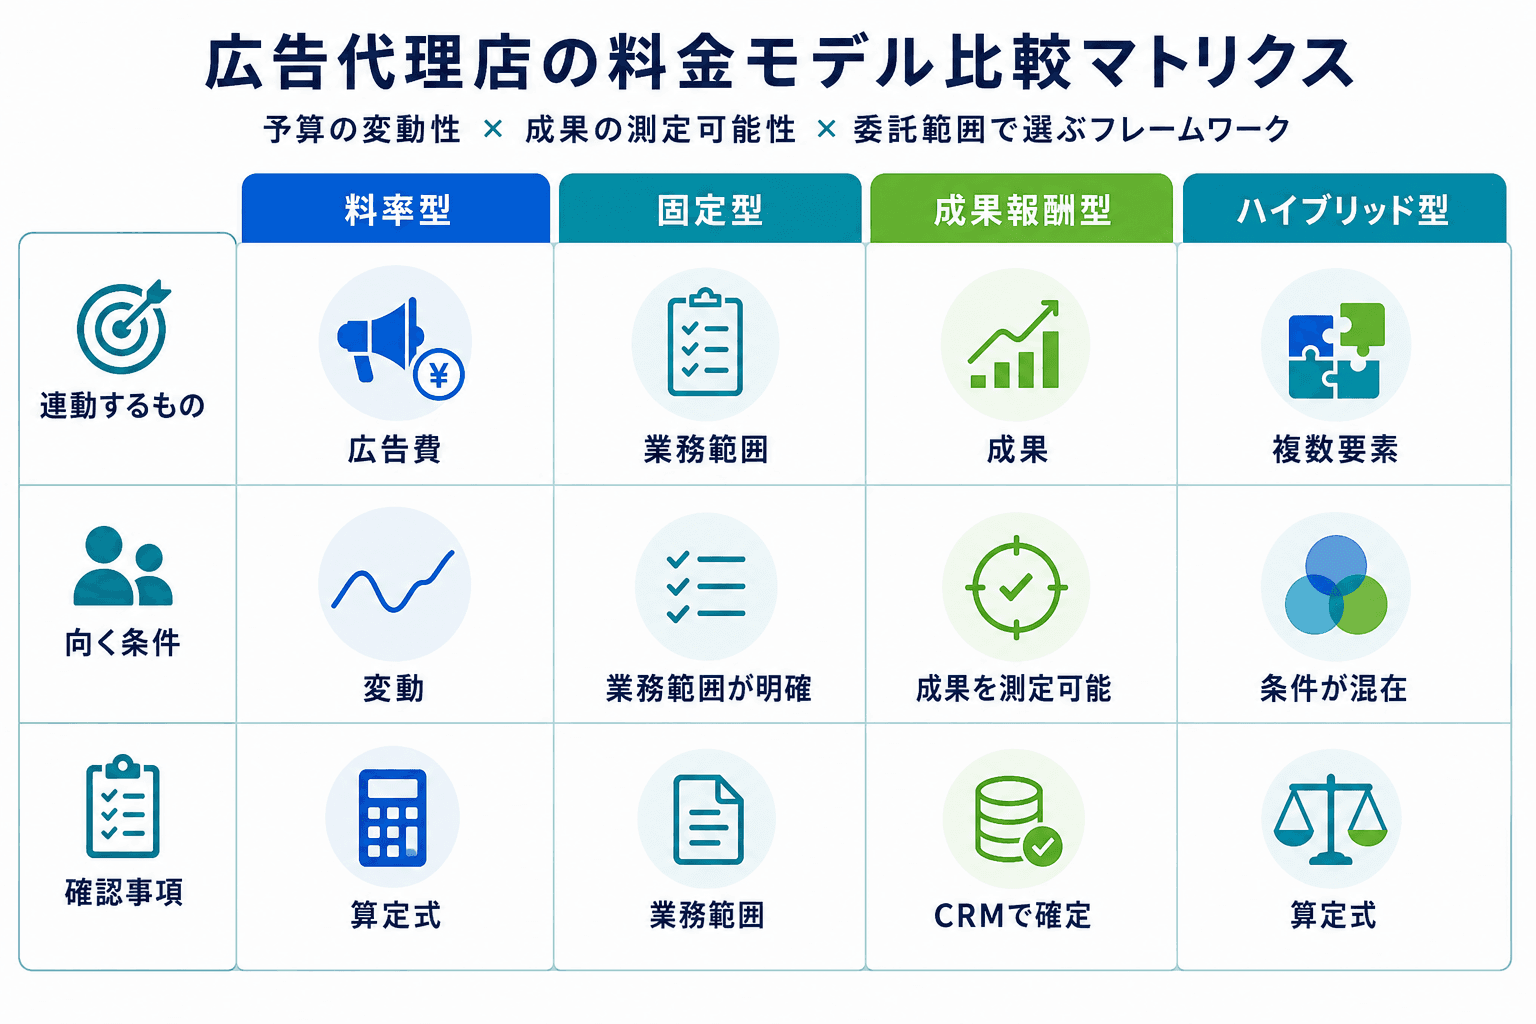
料金体系は、広告費の変動、成果を確定できるデータ環境、委託する業務範囲に合わせて比較します。単価だけでなく、何に報酬が連動するかを確認することが重要です。
料金体系に万能な正解はありません。広告費や媒体数が変わりやすいか、成果をどのデータで確定できるか、制作・計測支援まで委託するかによって、比較すべき方式は変わります。料金レンジではなく、報酬が何に連動するかを同じ軸で比べることが大切です。
| 料金体系 | 算定基準 | 費用の連動要因 | 向く条件 | 主な注意点 | 契約で確認する事項 |
|---|---|---|---|---|---|
| 料率型 | 広告費×料率。最低手数料を伴う場合がある | 広告費、最低額 | 出稿額と運用規模が連動し、予算増減がある | 増額により報酬も増える。最低額で実効料率が変わる | 計算対象、料率、最低手数料、増額時の承認 |
| 固定型 | 月額固定費 | 対象媒体、業務範囲、工数 | 対象範囲と体制を先に定義できる | 作業量が増えた場合の追加費用・対応範囲が曖昧になりやすい | 対象媒体、会議・レポート回数、変更依頼の条件 |
| 成果報酬型 | 有効リード、商談、受注などの成果単価・売上連動 | 成果件数・成果額 | CRM上で成果を定義し、期限内に確定できる | 件数だけではリードや商談の質を判断できない | 成果定義、重複・無効、確定情報源、確定時点、異議申立て |
| ハイブリッド型 | 固定+料率、固定+成果など | 複数要素 | 基本運用と変動業務・成果連動を分けたい | 費目の重複や算定式の複雑化を招きやすい | 固定分・変動分それぞれの業務、算定式、上限 |
成果報酬型では、資料請求や商談など「何を成果とするか」を先に決めます。既存顧客、採用、対象外地域、スパム、重複などの除外条件、媒体・フォーム・MA・CRMのどれを確定情報源にするか、誰がいつ確定するかまで合意できなければ、単価だけを比較しても請求条件をそろえられません。
料金体系を比較候補に絞る4つの質問
- Step01
広告費・媒体数は月ごとに大きく変わるか
変動が大きいなら料率型、または見直し条項を設けた固定型を比較候補にします。変動が小さいなら固定型も比較しやすくなります。
- Step02
CRMで商談・受注を期限内に確定できるか
確定できるなら成果報酬型や固定+成果報酬型を候補にできます。確定できないなら、成果報酬を主契約にする前に、成果定義、重複、無効、確定責任を整えます。
- Step03
制作・計測・CRM連携まで委託するか
委託するなら、運用費と制作・開発・計測支援費を分けた見積もりを依頼します。委託しないなら、運用対象、レポート、定例の頻度を具体化します。
- Step04
検証期間と継続判断時点を決められるか
決められるなら、評価KPI、予算上限、停止条件を運用条件に反映します。決められないなら、更新、解約予告、再見積もり、引継ぎの条件を先に確認します。最終的には、同一の対象媒体・業務範囲・検証期間で、少なくとも2方式の見積もりを比較します。
05Section相見積もりは、総額・業務・権限・終了条件を同じ表で比べる
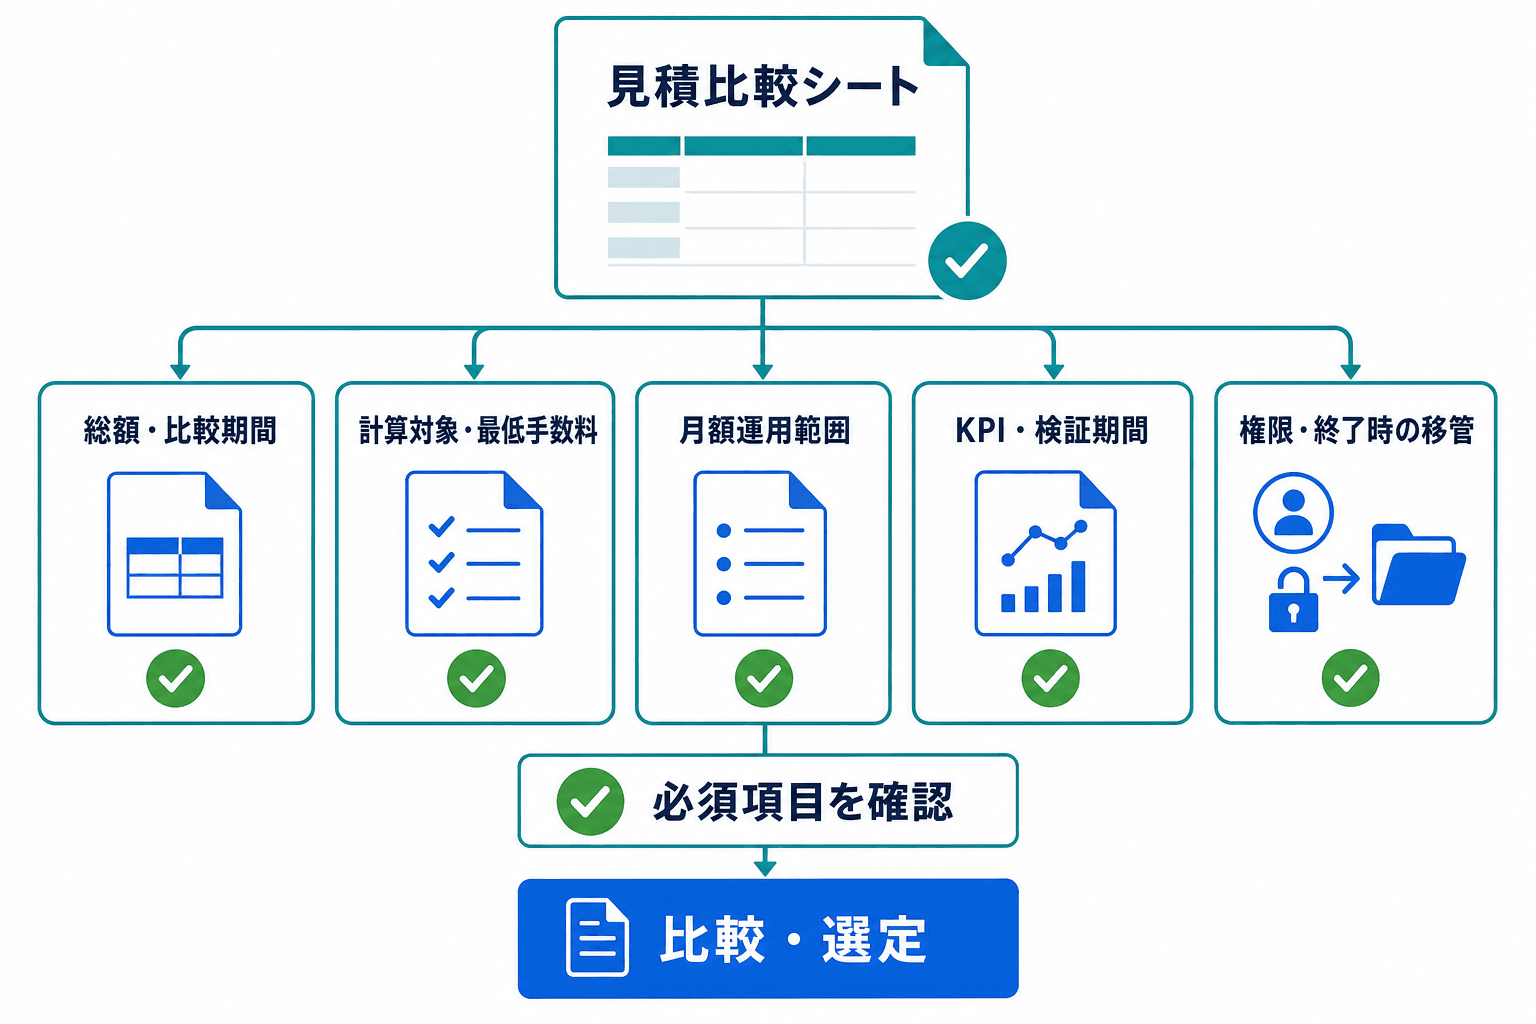
相見積もりでは月額だけを並べず、比較期間、業務範囲、評価条件、アカウント権限、終了時の移管条件までそろえて確認します。
相見積もりでは、候補ごとに広告費、対象媒体、初期業務、比較期間が異なるまま月額だけを比べないことが重要です。自社の比較シートに、以下の5項目を候補別に転記し、必須条件を満たすかを先に判定します。
見積比較・選定マトリクスに転記する項目
総額と比較期間
必須|見積書初月、2か月目以降、検証期間合計を、同じ広告費・税区分・追加費用前提で記入します。担当体制や緊急対応は、同じ総額に含まれる支援差として加点評価します。
計算対象・料率・最低手数料
必須|見積書・発注書手数料の対象となる広告費、料率、最低手数料、適用条件、値引き条件を記入します。実効手数料率を再計算できることが判断基準です。
月額運用範囲と追加条件
必須|発注書またはSOW対象媒体、配信調整、分析、レポート、定例、改善提案、制作・計測支援の範囲と回数上限を記入します。対象外、追加単価、事前承認条件が分かる状態にします。
KPI・検証期間
必須|提案書・SOW先行KPI、遅行KPI、データの確認元、評価時点、継続・縮小・終了の判断条件を記入します。提案が自社の営業・事業目標とつながっているかを見ます。
アカウント権限・終了時の移管
必須|契約書・権限設定表・終了手順書広告主側の管理・閲覧権限、代理店に付与する権限、広告費の支払主体、請求明細の閲覧方法、タグ・コンバージョン設定の変更承認者を記入します。あわせて、終了時の引渡物、移管期限、作業担当、支援費用、設定情報・レポート・素材の扱いも確認します。
必須項目が未記載、または口頭説明だけの候補は、価格が低くても優先候補にしないほうが安全です。安価な理由が運用の効率化なのか、必要な業務・権限・引継ぎが除外されているのかを、書面で区別できないためです。
Google Adsでは、媒体仕様と契約条件を分けて確認する
Google Adsでは、アクセスレベルによってキャンペーン編集、請求情報の閲覧・編集、ユーザーやアカウント管理などで可能な操作が異なります。Google Adsのアカウントへのアクセス権限を確認し、広告主側に残す権限と代理店へ付与する権限を一覧化してください。
また、管理アカウントとのリンク解除は、個別アカウントのキャンペーン履歴を維持できる場合がある一方、共有リスト、クロスアカウントのコンバージョン計測、請求設定に影響し得ます。Google Adsの管理アカウントとのリンク解除に関する説明を参照し、終了・切替時の手順、担当、期限を事前に確認します。
Google Adsの仕様と、契約上の引継ぎ条件は別の論点
アクセス権限や管理アカウント解除はGoogle Adsの仕様です。他媒体にも同じ仕様があるとは限りません。アカウント名義、データ・制作物の利用、設定情報の提供、移管支援は、媒体画面の設定だけで保証されるものではないため、契約書や終了手順書で確認してください。Google Ads以外の媒体は、契約前に各媒体の公式ヘルプを確認します。
06Section広告費の増額は、報酬構造ではなく承認・評価ルールで統制する
料率型では、広告費が増えると手数料も増える構造です。ただし、この構造だけで運用提案の適否は決まりません。固定型には追加業務の扱い、成果報酬型には件数優先、ハイブリッド型には費目の複雑化という別の管理論点があります。増額の目的、評価指標、予算上限、承認者を事前に分けて合意することが重要です。
BtoBでは、媒体上の短期的なコンバージョンだけで増額判断を完結させないほうがよい場面があります。Google Adsではクリックからコンバージョン計上までに遅延が発生し得るため、コンバージョンの遅延レポートも確認しながら、媒体上のCVに加え、CRM上の有効リード、商談化、受注見込み、受注などを評価時点に応じて確認します。
広告費を増額する前の確認事項
- ✓
増額の目的と比較期間を定める。
配信量拡大、商談創出、商材検証、地域追加などの目的を明文化し、季節性や営業日数の差も確認する。
- ✓
先行KPIと遅行KPIを定める。
有効リード、CV率、CPAに加え、商談化率、商談単価、受注見込み、受注率などをCRMで確認する。
- ✓
評価時点と再評価条件を決める。
週次・月次などのタイミングを定め、コンバージョン計上の遅延も踏まえる。
- ✓
月額・媒体別の予算上限と承認範囲を定める。
承認なしで変更できない範囲と承認経路を、提案書または運用ルールに残す。
- ✓
停止・縮小条件と担当者を明確にする。
有効性の悪化、営業対応可能件数の超過、計測異常、承認未実施などを想定し、提案者、確認者、最終承認者を分ける。
目標値を一律に置くことはできません。過去実績、営業の対応能力、許容できる顧客獲得コスト、粗利、商談化までの期間を踏まえ、自社の判断基準を設定してください。
07Section契約前は、値下げより条件の明文化と引継ぎ設計を優先する
手数料の値下げ可否は、広告費、求める業務量、体制、契約期間、支払条件によって変わります。そのため、料率の引下げだけを交渉の結論にするのではなく、最低手数料、初期費用、業務範囲、追加費用、検証期間、解約・引継ぎを自社の優先順位に沿って調整します。値下げよりも、比較・再計算・引継ぎができる条件を明文化することが重要です。
取引条件をどの書面に残すかも重要です。公正取引委員会の取引条件明示に関する資料では、対象取引における取引条件を、書面または電磁的記録で明確にする考え方が示されています。法令の適用関係は当事者や取引形態により異なりますが、広告運用委託でも口頭説明に依存しないための参考になります。
金額、料率、最低手数料、追加単価は見積書または発注書へ、対象業務、KPI、承認経路はSOWや提案書へ、利用条件、更新・解約、引継ぎは契約書へ整理すると、後から確認しやすくなります。Google Adsで月次請求と支払管理者を利用する構成では、リンク解除前に請求設定の変更が必要になる場合があります。Google Adsの支払管理者に関する説明も踏まえ、終了時の設定変更を契約上の移管期限と分けて設計してください。
契約前に書面で確認する最優先項目
- ✓
手数料の計算対象、料率、最低手数料、初期費用、税区分を再計算できる状態にする。
見積書・発注書に残す。
- ✓
月額手数料の業務範囲、対象外の業務、追加費用の条件と単価を明記する。
会議・レポート・制作の回数上限と事前承認の要否を、発注書またはSOWに残す。
- ✓
検証期間、評価KPI、継続・縮小・終了の判断時点を定める。
SOWまたは運用ルールに残す。
- ✓
契約期間、自動更新、解約予告、中途解約時の費用、未消化費用の扱いを確認する。
契約書に残す。
- ✓
アカウント、請求情報、タグ、コンバージョン設定、レポート、制作物の利用・引渡し条件を確認する。
契約書、権限設定表、終了手順書に残す。
個別条件は法務・税務の確認が必要になる
違約金、知的財産権、個人情報、再委託、税務・会計処理は、契約内容や取引形態によって扱いが変わります。社内法務・税務担当者、または必要に応じた専門家へ確認したうえで、実際の契約条件を決めてください。
広告代理店の手数料20%に関するよくある質問
広告代理店の手数料20%は高いですか。+
20%という料率だけでは判断できません。広告費の計算対象、最低手数料、初期費用、月額に含む業務、別料金の制作・計測支援、権限・引継ぎ条件をそろえ、総額と実効手数料率で比較してください。20%は品質保証や統一的な相場を意味するものではありません。
最低手数料があると何が変わりますか。+
広告費が小さい場合、料率計算より最低手数料が優先され、実効手数料率が表面料率より高くなります。たとえば広告費30万円、料率20%、最低手数料10万円なら、料率計算は6万円ですが、実際の手数料は10万円となり、実効手数料率は33.3%です。
広告アカウントは広告主側で持つべきですか。+
一律の方法はありませんが、少なくとも広告主側が必要な管理・閲覧権限、請求明細の確認方法、終了時の解除手順を把握しておくことが重要です。Google Adsでは権限設計やリンク解除時の影響を公式ヘルプで確認し、アカウント名義、データ利用、制作物、移管支援は別途契約書で明確にします。
成果報酬型はBtoB広告運用に向いていますか。+
CRMで有効リード、商談、受注などの成果を定義し、重複・無効条件、確定情報源、確定者、確定時点を合意できる場合は比較候補になります。定義や確定プロセスが整っていない場合は、成果単価だけでは請求条件やリード品質を管理しにくいため、固定型や料率型との比較も検討します。
20%の見積もりは、料率単体で採否を決める材料ではありません。広告費と運用費を分け、最低手数料を反映した実効手数料率を計算し、初月から検証期間までの総額、含有業務、権限、終了時の移管を同じ条件で比較することで、価格と支援内容の両方に説明がつく委託判断につながります。委託先の比較を進める際は、広告運用支援のサービス内容も確認してください。

PartnerBase Mag 編集部
デジタル発注の比較・発注準備を専門に扱う編集チーム。
デジタル発注の比較・発注準備を専門に、依頼範囲、費用、選定基準を実務で使える粒度に整理しています。
支援会社を比較する
得意領域、対応サービス、地域、実績を見ながら候補会社を絞り込めます。