Webサービスやスマホアプリ開発の稟議で迷いやすいのは、ROIをきれいに計算できるかよりも、今ある情報で投資判断に進めるか、どこまで先に詰めるべきかです。結論から言えば、まず案件を「回収型投資」「必要投資」「戦略投資」に分け、そのうえで「概算稟議」「PoC先行」「要件定義先行」のどれが合うかを見極めると、説明軸がぶれにくくなります。
この記事では、ROIの基本式、回収期間と損益分岐の違い、費用構造の見方、進め方の判断、方式比較、1ページ稟議の型、ROIが出しにくい案件の説明方法までを順に整理します。読後には、概算稟議に進めるか、PoCや要件定義を先に取るか、ROI中心で説明するか非財務評価を併記するかを判断し、稟議の下書きや外部相談の準備に着手できます。
ポイント
この記事は、ROIの計算方法だけでなく、比較案の置き方、稟議の書き方、外部相談前の整理までを一続きで判断できるように構成しています。

まずは投資類型を決め、その後にROI・進め方・比較案・稟議の順で整理すると、説明軸がぶれにくくなります。
01SectionROIと稟議で最初にそろえる判断軸
最初に決めるべきなのは、細かな数字よりも「この案件を何として説明するか」です。ここが曖昧だと、ROIで押すべき案件なのか、未対応リスクや戦略性を前面に出すべき案件なのかが混ざり、稟議が通りにくくなります。
最初に決めるのは投資類型
案件は、まず次の3つに分けて考えると整理しやすくなります。投資類型を先に決めると、稟議の説明軸がぶれにくくなります。
- 回収型投資: 売上増加、工数削減、問い合わせ削減のように、比較的金額換算しやすい案件
- 必要投資: セキュリティ、個人情報、保守期限対応のように、放置コストや期限で説明すべき案件
- 戦略投資: 新規サービス基盤や顧客接点強化のように、短期回収より将来価値を重視する案件
経済産業省のDX実践手引きでも、施策とKPI、最終成果のつながりを明確にする考え方が重視されています。KPIは途中経過を見る指標、KGIは最終的な事業成果の指標です。回収型投資ならROI中心、必要投資や戦略投資ならKPIや未対応リスクを併記する、という使い分けが基本になります。
この記事で先に決める3つのこと
このあと整理するのは、次の3点です。
- この案件はROI中心で説明できるか
- 今の情報量で概算稟議に進めるか、PoCや要件定義を先に取るべきか
- 現状維持・内製・外部委託・パッケージ・PoC先行のどれを比較案に置くべきか
この順番にすると、数字を作る前に説明の土台が整います。
02SectionROIはどう考えるか
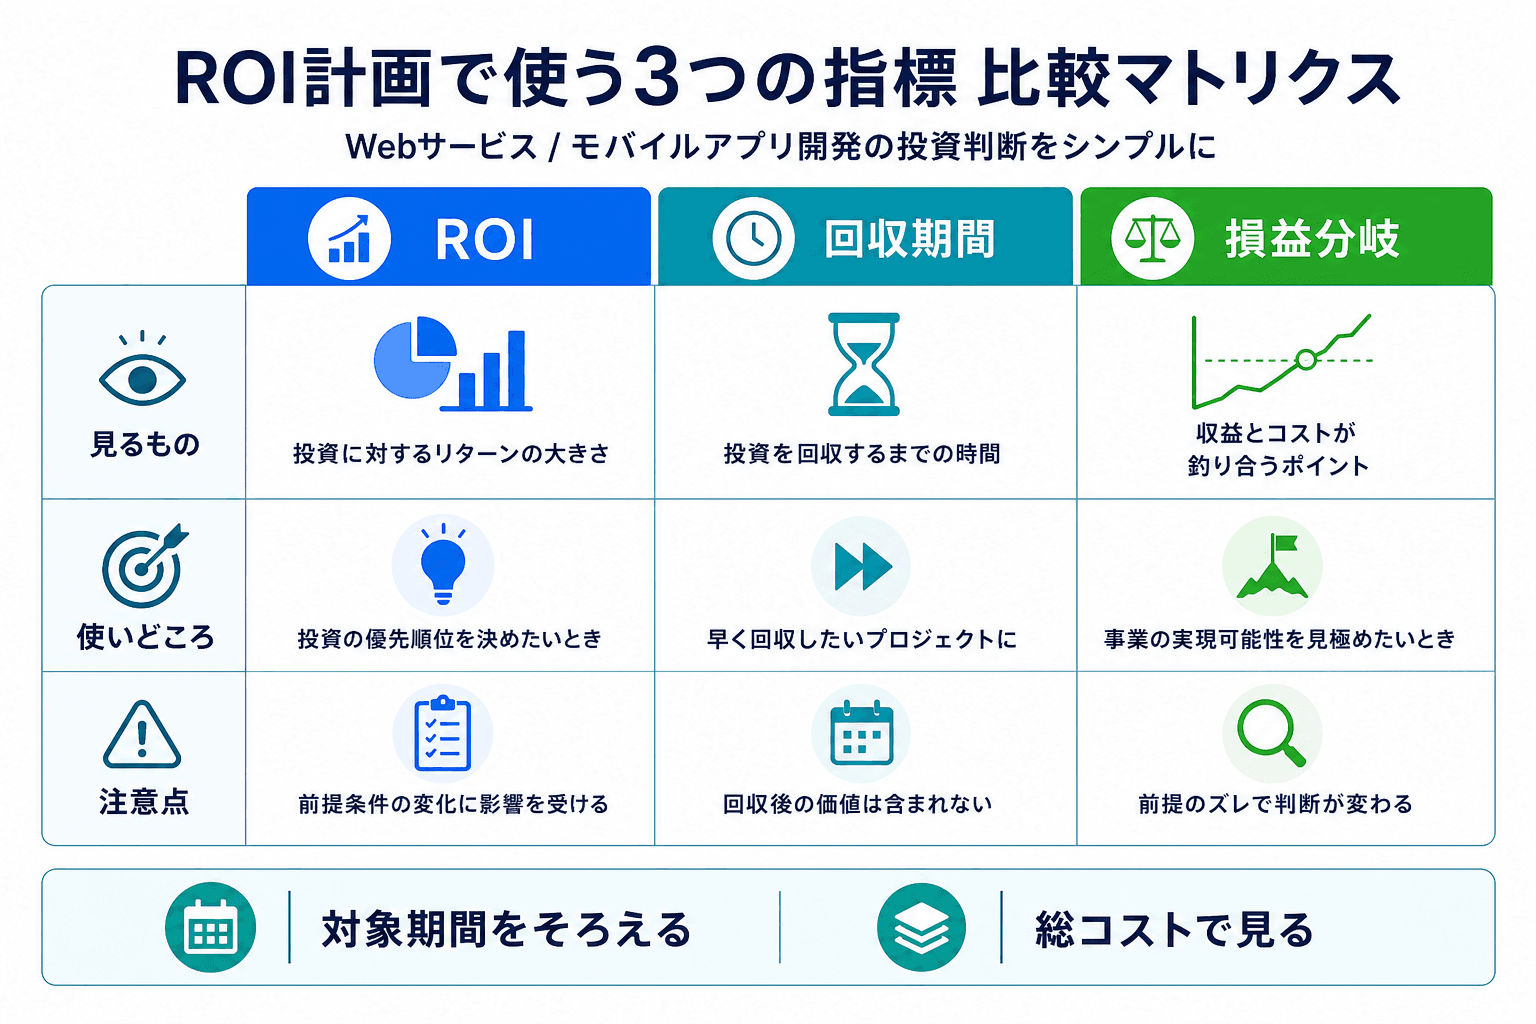
ROIは戻りの大きさ、回収期間は戻る速さ、損益分岐は黒字化の時点を見る指標です。混ぜずに使うと稟議で説明しやすくなります。
ROIは、初期稟議の段階では「厳密な財務モデル」よりも「前提付きの簡易スクリーニング」として使うのが実務的です。大事なのは、便益とコストの対象期間をそろえ、初期費用だけでなく継続費用や社内費用まで含めて見ることです。
ROIの基本式と関連指標の違い
実務で使いやすい簡易ROIは、次の式で置けます。
- ROI = (対象期間の累計便益 - 対象期間の累計総コスト) ÷ 累計総コスト
- 単純回収期間 = 初期費用 ÷ 年間純便益
- 損益分岐月 = 初期費用 ÷ 月次純便益
ここでいう累計総コストには、初期開発費だけでなく、運用保守、クラウド・外部サービス、社内運用工数、教育、軽微改修、追加改修の予備費まで含めます。
回収期間は、NIST Handbook 135でも単純回収と割引回収が区別されており、初期投資を何年で回収できるかを見る指標です。一方、損益分岐は、U.S. SBAの解説にあるように、総費用と総収益が一致する点を見ます。販売型の案件では固定費と限界利益、業務改善型の案件では累積純便益が累積総コストを超える月、と考えると説明しやすくなります。
つまり、ROIは「どれだけ戻るか」、回収期間は「どれだけ早く戻るか」、損益分岐は「いつ黒字化するか」を見る指標です。混ぜずに使うと、稟議で説明しやすくなります。
数値例は相場ではなく試算例として扱う
このあとの数値は、試算の置き方を示すための例です。実際の費用や効果は、利用規模、要件、連携先、支援範囲、運用体制によって変わるため、社内実績や個別見積もりで確認してください。
工数削減型と売上増加型の試算例
工数削減型の試算例
前提
初期費用を600万円、年間運用費を120万円、年間便益を480万円と仮置きします。年間便益の中身は、作業時間削減と問い合わせ・再作業削減です。
計算式
- 3年総コスト = 600万円 + 120万円 × 3年 = 960万円
- 3年総便益 = 480万円 × 3年 = 1,440万円
- 3年ROI = (1,440万円 - 960万円)÷ 960万円 = 50%
- 単純回収期間 = 600万円 ÷ (480万円 - 120万円) = 約1.67年
3年累計の見方
3年で見ると、便益が総コストを480万円上回るため、ROIは50%です。月次純便益に直すと30万円なので、損益分岐月は約20か月と置けます。
単純回収の見方
このケースでは、回収期間は約20か月です。3年以内の回収を重視する社内ルールなら、一次判断に使いやすい数字になります。
売上増加型の試算例
前提
月間訪問2万件のWebサービスで、CVR(成約率)改善や導線改善の結果、追加受注を月15件、1件あたり粗利3万円と仮置きします。初期費用は800万円、年間運用費は200万円です。
計算式
- 年間粗利便益 = 15件 × 3万円 × 12か月 = 540万円
- 3年総コスト = 800万円 + 200万円 × 3年 = 1,400万円
- 3年総便益 = 540万円 × 3年 = 1,620万円
- 3年ROI = (1,620万円 - 1,400万円)÷ 1,400万円 = 約15.7%
- 単純回収期間 = 800万円 ÷ (540万円 - 200万円) = 約2.35年
3年累計の見方
3年で便益が総コストを220万円上回るため、ROIは約15.7%です。工数削減型より回収は遅いものの、売上寄与が続くなら検討余地があります。
単純回収の見方
単純回収は約28か月です。ここでは、売上効果の前提が崩れたときに回収期間が延びやすい点までセットで説明すると、楽観的に見えにくくなります。
3シナリオの置き方
シナリオを作る目的は、数字を盛ることではなく、「どの前提が外れると回収できなくなるか」を見えるようにすることです。主要変数は2〜3個に絞ります。
- 工数削減型なら、利用率・時間削減率・問い合わせ削減率
- 売上増加型なら、利用率・CVR改善率・追加受注数
- 共通で、慎重側のみ費用を10〜15%上振れさせる
標準シナリオは現状実績に近い値、楽観シナリオは成果側のみ上振れ、慎重シナリオは成果側を下げて費用も上振れ、という置き方にすると恣意性を抑えやすくなります。初期段階では、1つの正確な数字よりも、前提が動いたときの振れ幅を示す方が稟議では有効です。
ポイント
ROIは単一の正解を出す数字ではなく、前提付きで投資判断をそろえるための道具です。回収期間、シナリオ、必要投資の視点と合わせて読むと、判断がぶれにくくなります。
03Section費用と効果はどこまで見積もれば十分か
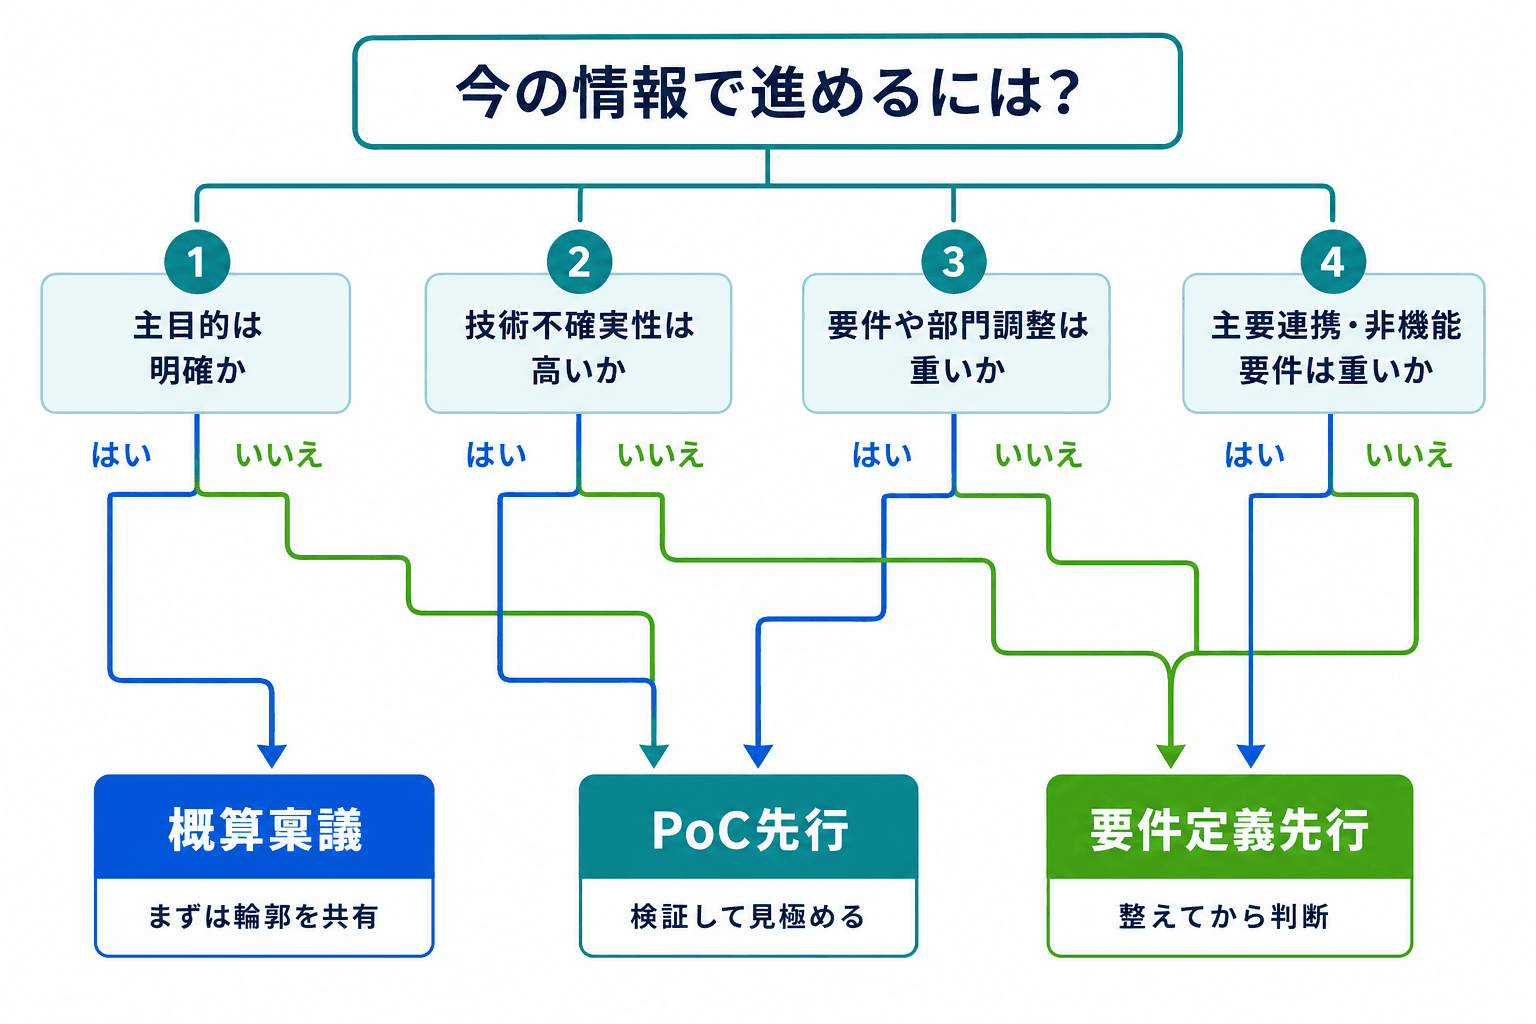
不確実性の中心が技術ならPoC、要件や部門調整なら要件定義先行、主目的と必須機能が見えていれば概算稟議が選びやすくなります。
概算段階で必要なのは、細部まで確定した見積もりではありません。社内説明に必要な粒度で、何が総コストに入るか、どこがぶれやすいか、再見積もりの条件は何かを分けて示すことです。
概算で見る費用構造
費用は、少なくとも次の4つに分けて見ます。
まず初期費用です。企画、要件定義、設計、開発、テスト、公開・移行が入ります。次に継続費用として、保守、クラウド、監視、外部サービス、軽微改修を見ます。さらに見落としやすいのが社内費用で、運用担当の工数、教育、問い合わせ対応、関係部門との調整が含まれます。最後に予備費です。外部連携仕様の変更、個人情報の取り扱い条件の追加、非機能要件の強化が発生した場合に、再見積もりの条件として明記しておきます。
IPAの要件定義解説でも、要件定義は利用側と開発側の認識を合わせる重要工程とされています。要件が未整理のまま本見積もりを求めると、金額よりも前提のズレで後からぶれやすくなります。
効果試算に必要な社内データ
効果試算では、実績値と仮説値を混ぜないことが大切です。実績は社内データ、改善率は仮説として分けて書くと説明しやすくなります。
効果試算に使う社内データ
問い合わせ件数・対応時間
工数削減や自己解決率向上の試算に使う。月次で把握できれば概算には十分。
作業時間・対象人数
業務効率化の効果を人件費換算する基礎データ。誰の何分が減るかまで置けると強い。
CVR・受注率・平均粗利
売上増加型の試算に必要。売上総額より粗利ベースの方が投資判断では使いやすい。
既存運用コスト
現状維持と比較するための基礎。外注費、保守費、社内対応工数を合わせて見る。
主要連携先と制約
見積もりのぶれ幅に直結する。連携数より、仕様の複雑さや変更制約が重要。
概算稟議・PoC・要件定義先行の判断
進め方は、主目的の明確さ、技術不確実性、部門調整負荷、連携や非機能要件の重さで分けます。IPAの健全化資料でも、早期段階では一度で精度の高い見積もりを求めるより、多段階で精度を上げる考え方が現実的です。PoCはIPAの用語解説のとおり、実現可能性や効果・効用の検証として切り分けると整理しやすくなります。
概算見積もりは「不十分」ではなく「使い方」が重要
概算見積もりは、主目的、必須機能、主要連携、再見積もり条件が置けるなら十分に意思決定に使えます。逆に、技術成立性や部門間の要求整理が未着手なら、金額だけ先に出しても差し戻されやすくなります。
| 進め方 | 向いている条件 | この段階で必要な情報 | 稟議での書き方 |
|---|---|---|---|
| 概算稟議 | 主目的と必須機能が見えており、技術不確実性が低〜中 | 主目的、対象ユーザー、必須機能、主要連携、成功KPI、希望時期 | 見積幅と再見積もり条件を明記したうえで、概算承認として書く |
| PoC先行 | 技術成立性、利用定着、効果発現条件に大きな不確実性がある | 検証したい仮説、成功条件、評価方法、期間 | 本開発承認ではなく、検証範囲と判定基準だけを承認依頼する |
| 要件定義先行 | 部門横断で要求が衝突しやすく、連携や非機能要件が重い | 関係部門、現行課題、未整理論点、合意したい範囲 | 本開発の前提条件を固める予算として説明する |
迷ったら、不確実性の中心が技術か、要件かを切り分けると判断しやすくなります。技術が未知ならPoC、部門調整や連携整理が重いなら要件定義先行です。
04Section方式比較:現状維持・内製・外部委託・パッケージ・PoC先行
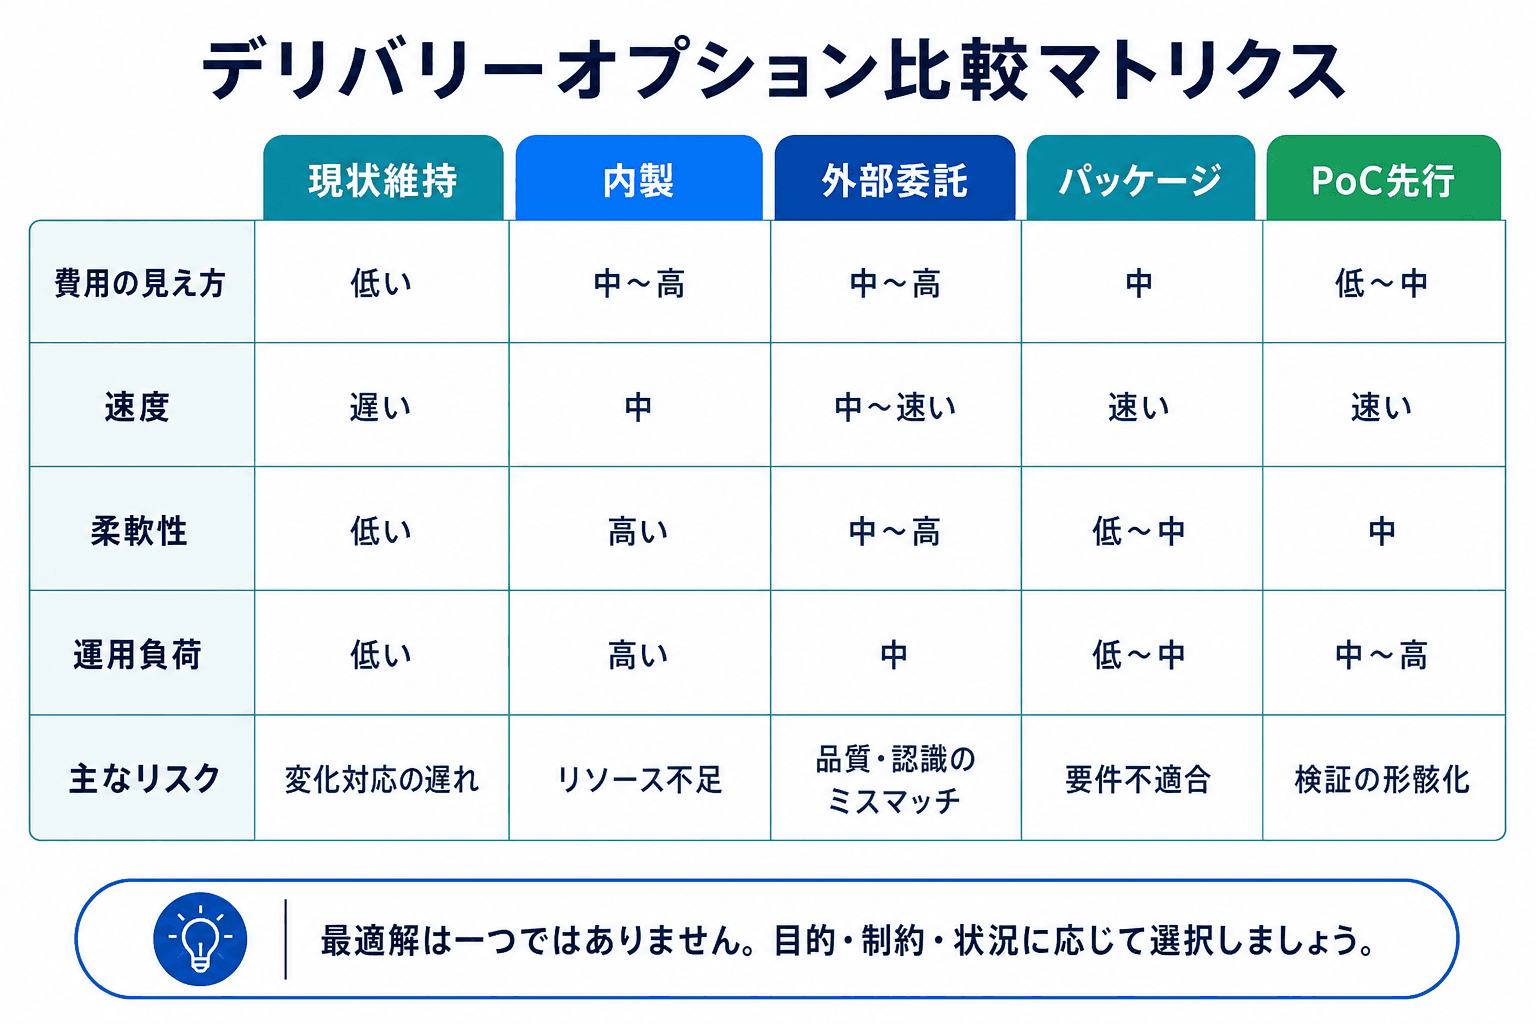
比較の結論は最安ではなく、目的・期限・体制に合うかで決めます。現状維持も含めて並べると、推奨案の妥当性を説明しやすくなります。
稟議が弱くなりやすいのは、推奨案だけを書いて比較案が薄い場合です。特に、現状維持を比較から外すと「本当に今やる必要があるのか」が説明しづらくなります。
5つの進め方を同じ軸で比べる
| 方式 | 費用の見え方 | 速度 | 柔軟性 | 運用負荷 | 主なリスク |
|---|---|---|---|---|---|
| 現状維持 | 追加投資は小さく見える | 最も早い | 低い | 既存運用の負荷が残りやすい | 機会損失、老朽化、属人化を放置しやすい |
| 内製 | 外部費は抑えやすいが人件費が見えにくい | 要員確保次第で遅れやすい | 高い | 高い | 要員不足、優先度競合、保守の属人化 |
| 外部委託 | 初期費用は見えやすい | 比較的早い | 中〜高 | 中 | ベンダー依存、認識ずれ、仕様変更時の調整 |
| パッケージ | 初期費用は比較的読みやすい | 早い | 低〜中 | 中 | 要件適合不足、カスタマイズ制約 |
| PoC先行 | 初期の投資額は抑えやすい | 早い | 中 | 中 | 検証止まり、本開発移行時の再整理 |
比較表の結論は、「最安だから」ではなく「今回の目的達成と実行可能性に最も合うから」と書くのが基本です。たとえば、既存会員基盤との連携が重く、内製要員をすぐ確保できないなら、外部委託が妥当になりやすいです。一方、独自性が低く標準機能で足りるなら、パッケージの方が早く安全なこともあります。
比較のときは、次の3点だけ押さえれば十分です。
- 現状維持を含めて、何を選ばないのかも示す
- 方式の優劣は固定ではなく、目的・期限・体制で逆転すると明記する
- 結論は価格の安さではなく、達成したい目的との適合で書く
05Section稟議では何を書くか
ポイント
稟議で止まりやすいのは数字不足より比較不足です。費用対効果だけでなく、なぜ今か、なぜこの方式か、誰が実行するかまで1ページで読める形にすると判断されやすくなります。
決裁者が短時間で確認したいのは、なぜ今やるのか、なぜこの方式なのか、なぜこの予算なのか、誰が実行するのかです。GOV.UK Green Bookでも、投資判断を戦略、比較妥当性、財務、実行管理に分けて整理する考え方が示されています。実務では、それを1ページに縮約すると通しやすくなります。
1ページ稟議の完成イメージ
そのまま下書きに転記しやすい1ページ稟議の型
- Step01
背景と目的
現行アプリは更新性が低く、月間問い合わせ2,000件のうち約30%がログイン・注文確認・配送状況確認に集中している。現状維持では対応工数増加と継続率低下が続くため、問い合わせ削減と継続率改善を主目的に、会員売上の下支えと運用効率化を同時に進める。
- Step02
比較案
現状維持は追加投資不要だが課題を放置する。内製は柔軟だが要員確保が難しい。パッケージは早いが会員基盤連携の適合率が低い。PoC先行は有効だが、本件は主要機能が比較的明確なため優先度は低い。推奨案は外部委託とする。
- Step03
費用と効果
初期費用800万円、年運用費200万円、予備費80万円。定量効果は、年間効果 = 問い合わせ削減600件/月 × 10分/件 × 3,000円/時 × 12か月 + 継続率改善0.5ptによる粗利増180万円 = 約540万円/年。定性効果は会員体験改善、自己解決率向上、サポート品質の平準化とし、FAQ自己解決率、アプリ月次利用率、問い合わせ一次解決率、継続率で確認する。
- Step04
リスクと体制
要件膨張は必須機能先行で抑制する。個人情報は委託範囲と契約条件を先行確認する。定着不足はリリース後3か月のKPIレビューで見直す。体制は事業責任者1名、現場運用責任者1名、情シス1名、外部開発会社で進行し、要件定義1.5か月、開発3か月、受入試験1か月を想定する。
- Step05
承認事項
初期800万円の予算承認、および外部委託での要件定義・開発着手の承認を依頼する。概算承認である場合は、再見積もり条件もここに明記する。
この型を使うと、定量効果は「式と前提」、定性効果は「事業上の意味と確認KPI」に自然に分かれます。正式な社内様式がある場合は、見出し名だけ合わせれば流用しやすいはずです。
添付資料は最小セットに絞る
本文を厚くしすぎるより、1ページ要約と最小限の添付をセットにした方が通しやすいです。
稟議に添えたい最小資料
方式比較表
推奨案だけでなく、現状維持や代替案を比較した根拠として使う。
見積前提メモ
何が確定していて、何が未確定かを示す。再見積もり条件の整理にも使える。
総コスト整理
初期費用、継続費用、社内費用、予備費を分けて示す。
運用体制図
リリース後の責任者、問い合わせ窓口、障害時の連絡先を明確にする。
KPIレビュー計画
効果確認の時期、見る指標、未達時の見直し条件を示す。
06SectionROIが出しにくい案件をどう説明するか
売上や工数削減に直結しない案件を、無理に利益額へ変換する必要はありません。必要なのは、何の投資かを切り分け、比較可能な形に直すことです。
回収型投資・必要投資・戦略投資を分ける
- 回収型投資: ROI、回収期間、損益分岐を中心に説明する
- 必要投資: 期限、未対応リスク、最低限必要な実施範囲を中心に説明する
- 戦略投資: 中間KPI、将来価値、段階的な成果確認を中心に説明する
IPAの価値評価・合意形成資料や経済産業省の手引きが示すように、情報システム導入は単一の金額指標だけでなく、複数の評価基準で整理した方が合意形成しやすくなります。利益額に置き換えにくい案件でも、投資類型を分けると説明軸は作れます。
定量評価・定性評価・未対応リスクの3段で整理する
| 評価区分 | 何を見るか | 指標例 | 稟議での書き方 |
|---|---|---|---|
| 定量評価 | 数字で追える改善 | 障害時間、処理時間、問い合わせ率、離脱率、改修頻度 | 現状値→目標値→確認時期の順で書く |
| 定性評価 | 顧客や組織への意味 | 顧客信頼、属人化解消、標準化、将来拡張性 | なぜ事業上重要かを1文で書き、確認KPIを添える |
| 未対応リスク | 放置した場合の影響 | 監査指摘、漏えい、保守切れ、競争劣後 | 期限、影響、最低限必要な対応範囲を明記する |
たとえばセキュリティ強化なら、利益額を無理に作るより、「是正件数」「脆弱性放置日数」「監査指摘件数」を定量評価に置き、「顧客信頼維持」を定性評価に置き、「監査前までに未対応だと何が起きるか」を未対応リスクとして書く方が通りやすくなります。
中間KPIを置くと戦略投資も説明しやすい
戦略投資では、短期回収の代わりに「途中で何を確認するか」が重要です。中間KPIがあると、成果が見える前の段階でも進捗を説明しやすくなります。
- 顧客体験改善なら、月次利用率、離脱率、問い合わせ率
- 基盤刷新なら、リリース頻度、障害復旧時間、改修リードタイム
- 業務標準化なら、処理時間のばらつき、教育時間、再作業率
このときも、現状維持・最小対応・推奨案の3案比較は残してください。ROIが出しにくい案件ほど、比較がないと「必要性は分かるが、なぜこの規模か」が説明しづらくなります。
07Section差し戻しを防ぐ確認事項と外部相談の目安
差し戻しは、反対意見そのものより、判断材料の不足で起きることが多いものです。特に止まりやすいのは、費用総額、効果根拠、要件の境界、比較案、個人情報やセキュリティ、運用責任です。
差し戻し前に確認したい5項目
稟議前の最小確認ポイント
- ✓
初期費用・継続費用・社内費用・予備費を分けて書いている
総額だけだと、承認後に運用費や社内負荷が追加で見えやすい。
- ✓
効果の式と前提値を置き、実績値と仮説値を分けている
「効果がありそう」ではなく、どの数字を仮置きしたかが必要。
- ✓
今回決める範囲と、後続で詰める範囲を分けている
要件が未確定でも、境界が書けていれば差し戻されにくい。
- ✓
現状維持を含む比較案があり、なぜ推奨案なのかを書いている
最安案ではなく、目的と実行可能性に合う理由が必要。
- ✓
個人情報・認証・連携・委託範囲の確認観点と、リリース後の運用責任者・問い合わせ窓口・KPI確認時期を整理している
扱う情報や委託範囲で必要な確認は変わるため、承認前に論点と運用体制をまとめておく。
法務・個人情報・運用責任で見られやすい点
個人情報の委託がある場合は、可否を一般論で決めつけるのではなく、何を確認するかを先に整理することが重要です。確認起点としては、個人情報保護委員会の法令・ガイドライン等の総合ページと、委託先選定、契約、再委託、取扱状況把握の考え方がまとまっている通則編を押さえておくと実務に乗せやすくなります。
スマホアプリ案件では、さらに保存、認証、通信、改ざん対策、プライバシー表示、OS更新追随が費用や要件に影響します。確認観点の整理にはNIST SSDFやOWASP MASVSが参考になります。どこまで対策が必要かは、扱う情報、端末内保存の有無、外部連携、委託範囲で変わるため、概算段階では「対策の有無」ではなく「確認が必要な論点」を明示するのが現実的です。
どの状態なら外部相談に進めるか
要件が完全に固まっていなくても、相談目的を分ければ外部相談は進められます。概算相談か、PoC相談か、要件定義支援の相談かを先に分けると、相談の精度が上がります。概算見積もりの精度に効きやすいのは、次の5点です。
外部相談前に揃えたい情報
目的
何を改善したいのかを1文で言える状態にする。
対象ユーザー
誰が使うのか、社内向けか顧客向けかを明確にする。
必須機能
ないと成立しない機能と、後回しにできる機能を分ける。
主要連携と個人情報の有無
既存システム、外部サービス、会員基盤などの連携有無と、氏名・連絡先・決済・位置情報など扱う情報の種類を仮置きする。
希望時期
いつまでに何を決めたいかを置く。概算相談か本見積もりかの切り分けにも効く。
この5点が置けていて技術不確実性が高くなければ、概算相談に進みやすい状態です。技術成立性が未知ならPoC相談、部門間の要求整理や連携条件が重いなら要件定義支援の相談を先にした方が、見積もり精度も稟議の通しやすさも上がります。
よくある質問
ROIが低く見える案件は、稟議に出さない方がよいですか。+
いいえ。必要投資や戦略投資なら、ROIだけで判断しない方が実務的です。未対応リスク、期限、中間KPIを併記し、回収型投資とは別の説明軸で整理してください。
概算見積もりだけで稟議に進めてもよいですか。+
主目的、必須機能、主要連携、再見積もり条件が置けるなら、概算稟議は十分可能です。逆に、技術成立性や要件境界が曖昧なまま金額だけ出すと差し戻されやすくなります。
要件が固まる前に外部へ相談してもよいですか。+
問題ありません。壁打ち相談、概算見積もり、PoC相談、要件定義支援のどれを求めるのかを分けて伝えると、相談の精度が上がります。
売上効果と工数削減効果は同じ資料で扱ってよいですか。+
可能です。売上効果は追加受注数や粗利、工数削減効果は削減時間や人件費換算というように、前提と式を分けて書けば、同じ資料内で整理できます。

PartnerBase Mag 編集部
デジタル発注の比較・発注準備を専門に扱う編集チーム。
デジタル発注の比較・発注準備を専門に、依頼範囲、費用、選定基準を実務で使える粒度に整理しています。
支援会社を比較する
得意領域、対応サービス、地域、実績を見ながら候補会社を絞り込めます。