会計システムの検討では、会計処理だけを更新すればよいのか、請求・支払・証憑管理まで見直すのか、販売・在庫など他部門のデータまでつなぐのかが最初の論点です。会計ソフト、会計システム、経理システム、ERP会計モジュールといった呼び方だけで範囲を決めると、必要な連携や運用設計が漏れることがあります。
この記事では、対象業務から検討範囲を切り分け、財務会計・管理会計の要件、導入アプローチ、候補評価、見積比較、導入工程を順に整理します。会計先行・段階連携・ERP一体導入のどこから始めるかを判断し、社内で候補比較と見積依頼を始められる状態を目指します。

会計システムは名称で決めず、対象業務を4領域に分けてから要件、導入方針、候補比較へ進めます。
01Section会計システムとは:名称ではなく対象業務で範囲を決める
会計システムは、仕訳や決算を処理する仕組みだけを指す場合もあれば、請求・支払・証憑管理、管理会計、販売や在庫との連携までを含む場合もあります。呼称には提供形態や製品ごとの揺れがあるため、「何という名称か」ではなく、「どの業務のどのデータを扱うか」で検討範囲を決めることが重要です。
中小企業基盤整備機構の会計システムの解説でも、財務会計・管理会計に加え、経費精算・給与計算との連携、自動仕訳、部門別・顧客別分析などが活用例として示されています。すべての候補が同じ機能を備えるわけではないため、自社の必須範囲を先に定めましょう。
まずは課題を4つの業務範囲に分ける
会計システムで検討する業務範囲
会計処理
仕訳、総勘定元帳、試算表、債権債務、固定資産、税区分、月次・年次決算など。正確な記帳と締め処理が主な対象です。
経理周辺業務
請求、支払、経費精算、証憑管理、承認、入金消込など。申請から支払・保存までの業務を含みます。
経営管理
予実比較、部門別・拠点別・案件別の損益、配賦、資金繰り、レポート作成など。経営判断に必要な集計単位と更新頻度を定めます。
基幹業務との連携
販売、購買、在庫、生産、給与、人事、銀行・決済などのデータを会計へ受け渡す範囲です。共通マスタや照合ルールも対象になります。
たとえば、仕訳作成や決算作業が主なボトルネックなら会計処理を中心に検討できます。一方、請求書受領から支払承認までの滞留が課題なら経理周辺業務を、販売データの転記や売掛残高の照合が重いなら基幹業務との連携を含める必要があります。
呼称ではなく、利用形態で見分ける
「会計ソフト」は仕訳、元帳、試算表、決算書などの会計処理を中心に指すことがあります。「経理システム」は請求、支払、経費、証憑、承認といった経理周辺業務まで含めて使われることがあります。ERPの会計モジュールは、販売・購買・在庫・人事などの基幹データと共通の定義や業務ルールのもとで会計処理を行う構成です。
これらは固定的な分類ではなく、部門・拠点・法人の数、取引量、分析粒度、既存システム、例外処理の多さで必要な構成は変わります。名称ではなく、対象業務とデータの流れを基準に検討範囲を定めます。利用者、入力データ、連携先、締め処理、統制要件を書き出しましょう。
検討範囲を切り分けるための確認項目
- ✓
仕訳、決算、債権債務、固定資産など、会計領域内で時間や修正が集中している業務を特定した。
- ✓
請求、支払、経費、証憑、承認のうち、手作業や滞留が起きている経理周辺業務を洗い出した。
- ✓
販売、購買、在庫、給与、銀行などで二重入力や残高照合が発生するデータを特定した。
- ✓
部門、拠点、顧客、案件など、月次で確認したい分析単位と必要な更新頻度を定めた。
- ✓
現行の例外処理、締め後修正、承認経路を新しい運用でも維持・変更するか決める担当者を置いた。
02Section財務会計と管理会計:必要なデータと出力から要件を決める
会計システムの要件は、機能名を並べるだけでは決まりません。財務会計では正確な記録と決算・報告を、管理会計では経営判断に必要な粒度と速報性を満たす必要があります。両者を分けて整理すると、今回必須の要件と、将来の連携や分析で補う要件を判断しやすくなります。
財務会計と管理会計は、目的と出力が異なる
財務会計は、取引を一定のルールで記録・集計し、決算や外部報告につなげる領域です。主な利用者は経理担当者、経営者、監査・税務対応に関わる担当者であり、仕訳、元帳、試算表、債権債務、固定資産、税区分、決算、証憑・承認履歴などが要件になります。
管理会計は、経営者や部門責任者が事業の状況を把握し、意思決定するための領域です。予実比較、部門別・拠点別・顧客別・案件別の損益、配賦、資金繰り、速報レポートなどを、誰がどの頻度で使うかから決めます。管理会計の要件は、会計システム内の帳票で満たす場合もあれば、周辺システムやBIで補う場合もあります。
管理会計で押さえる基本用語と要件化のポイント
配賦
本社家賃や共通管理部門費などを、人数、売上、面積、工数といった合意済みの基準で部門や事業へ割り振ることです。基準と変更権限を定めます。
分析軸
部門、拠点、顧客、商品、案件など、数値を比較する切り口です。必要な軸を入力・連携時点で付与できるか確認します。
マスタ
勘定科目、部門、取引先、品目、案件、税区分など、集計と連携の基準になる共通データです。所管部門と変更手順も決めます。
BI
会計・販売など複数のデータを可視化・分析する仕組みです。会計帳票で足りる範囲と、横断分析が必要な範囲を分けて検討します。
部門別損益・案件別収支は入力ルールから設計する
部門別損益を月次で確認したい場合、売上・原価・販管費の仕訳または連携データに部門コードを付ける必要があります。共通費を含めた損益を見たいなら、配賦対象、配賦基準、計算タイミングも要件になります。さらに、締め後に修正した際、部門コード、配賦結果、承認履歴を追跡できるかを確認します。
案件別収支を把握したい場合は、受注、購買、工数、経費、売上に案件コードを付与します。そのうえで、売上認識と原価計上の時点、共通費の扱い、案件終了後の訂正権限を定義します。案件別収支を出力できるかだけでなく、必要なデータがどの部門で、いつ、どの粒度で入力されるかまで確認することが重要です。
制度対応は受領・保存・修正の業務で照合する
電子的に受領した請求書や領収書などの取引情報は、受領経路や保存方法によって確認事項が変わります。メール、Web、クラウドサービス、アプリなどで授受した取引情報の保存の扱いは、導入判断時点の国税庁「電子帳簿保存法一問一答(Q&A)」で確認してください。
インボイス制度に関しては、取引先情報、税区分、帳簿・請求書等の保存、対象取引に応じた取扱いを確認します。経過措置を含む個別の扱いは、国税庁の適格請求書等保存方式に関するQ&Aを導入判断時点で参照し、必要に応じて税務専門家へ相談します。
制度対応は製品名だけで判定しない
電子取引データの保存、適格請求書に関係する帳簿・請求書等の保存、仕訳訂正時の証憑・承認・変更履歴は、自社の受領・保存・修正業務と候補の仕様・運用を照合して確認します。制度対応をうたう説明だけでは、対象取引や自社の運用に適合するか判断できません。
03Section会計先行・段階連携・ERP一体導入の選び方
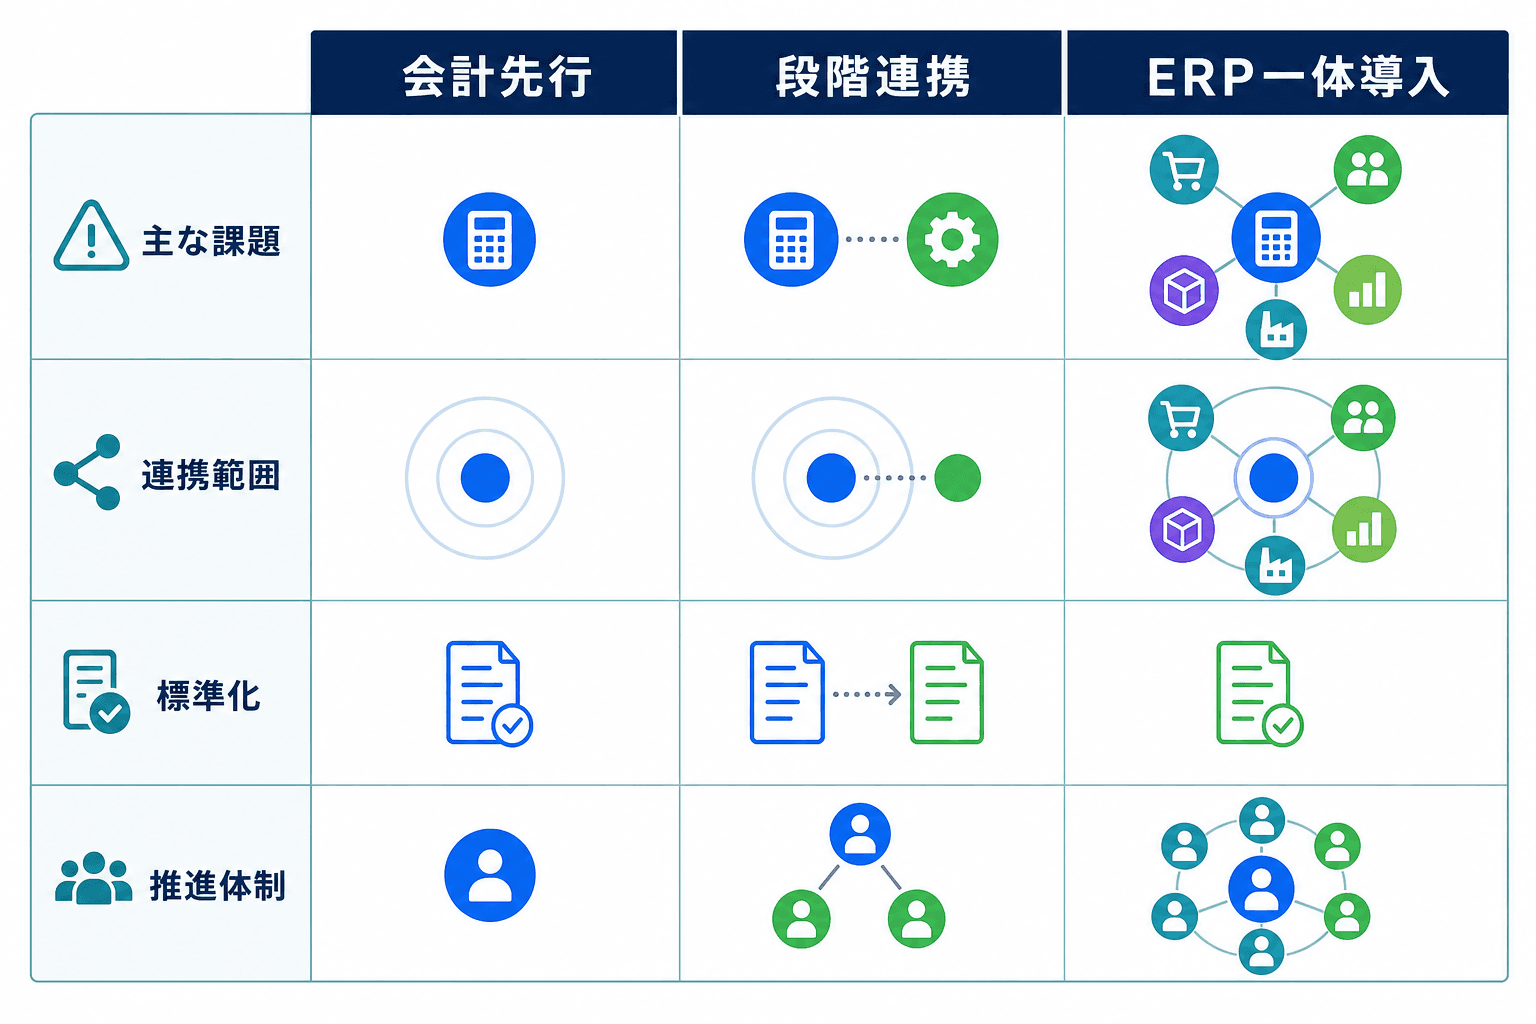
導入方式の優劣ではなく、課題の所在、必要な連携範囲、標準化の対象、推進体制で開始点を比較します。
会計システムとERPの違いは、機能数の多さだけではありません。ERPは、共通のデータ構造や定義を軸に、財務を含む部門横断の業務プロセスを接続する考え方として説明されます。詳しい全体像はERPとは何かを解説した記事も参照してください。
会計領域内の課題を先に解くのか、特定の周辺システムと段階的につなぐのか、複数部門を一体で標準化するのかは、課題の所在と実行条件で選びます。以下は方式の優劣を示すものではなく、検討開始点をそろえるための判断表です。
3つの導入アプローチを同じ軸で比較する
| 判断軸 | 会計先行 | 段階連携 | ERP一体導入 |
|---|---|---|---|
| 課題の所在 | 仕訳、決算、債権債務、証憑、支払など会計・経理領域内が中心 | 会計と販売・購買・経費・銀行などの受け渡しや照合が中心 | 複数部門の業務、データ、マスタ、権限の分断が経営課題になっている |
| 優先する連携対象 | 当面は限定し、現行のファイル運用を残す場合もある | 効果と実現性が高い周辺領域から接続する | 販売、購買、在庫、生産、人事など複数領域を同時に見直す |
| マスタ・標準化 | 会計マスタの整備が中心 | コード対応、連携データ、照合ルールを設計する | 共通マスタ、データ定義、業務ルール、所管を再設計する |
| 期限 | 制度対応、更改、決算などで範囲を絞る必要がある | 効果を段階的に出したい | 再編、統合、全社刷新など明確な全社イベントがある |
| 推進体制 | 経理主導で情報システムが支援する | 経理、情報システム、連携先部門の共同体制 | 経営スポンサーと部門横断の意思決定体制が必要 |
| 導入負荷 | 対象範囲を限定しやすい | フェーズごとに調整・検証する | 標準化、移行、教育、権限設計の調整範囲が広い |
自己診断で開始点を絞る
会計・経理領域内の改善が中心なら会計先行、特定データの二重入力や照合が課題なら段階連携、複数部門の標準化が全社課題ならERP一体導入を優先候補にします。ERP一体導入には、経営判断と部門横断の体制が必要です。本稼働期限が近い、または例外業務を整理できない場合は、対象範囲や展開順を見直します。
04Section販売・在庫などと連携する際に決めること
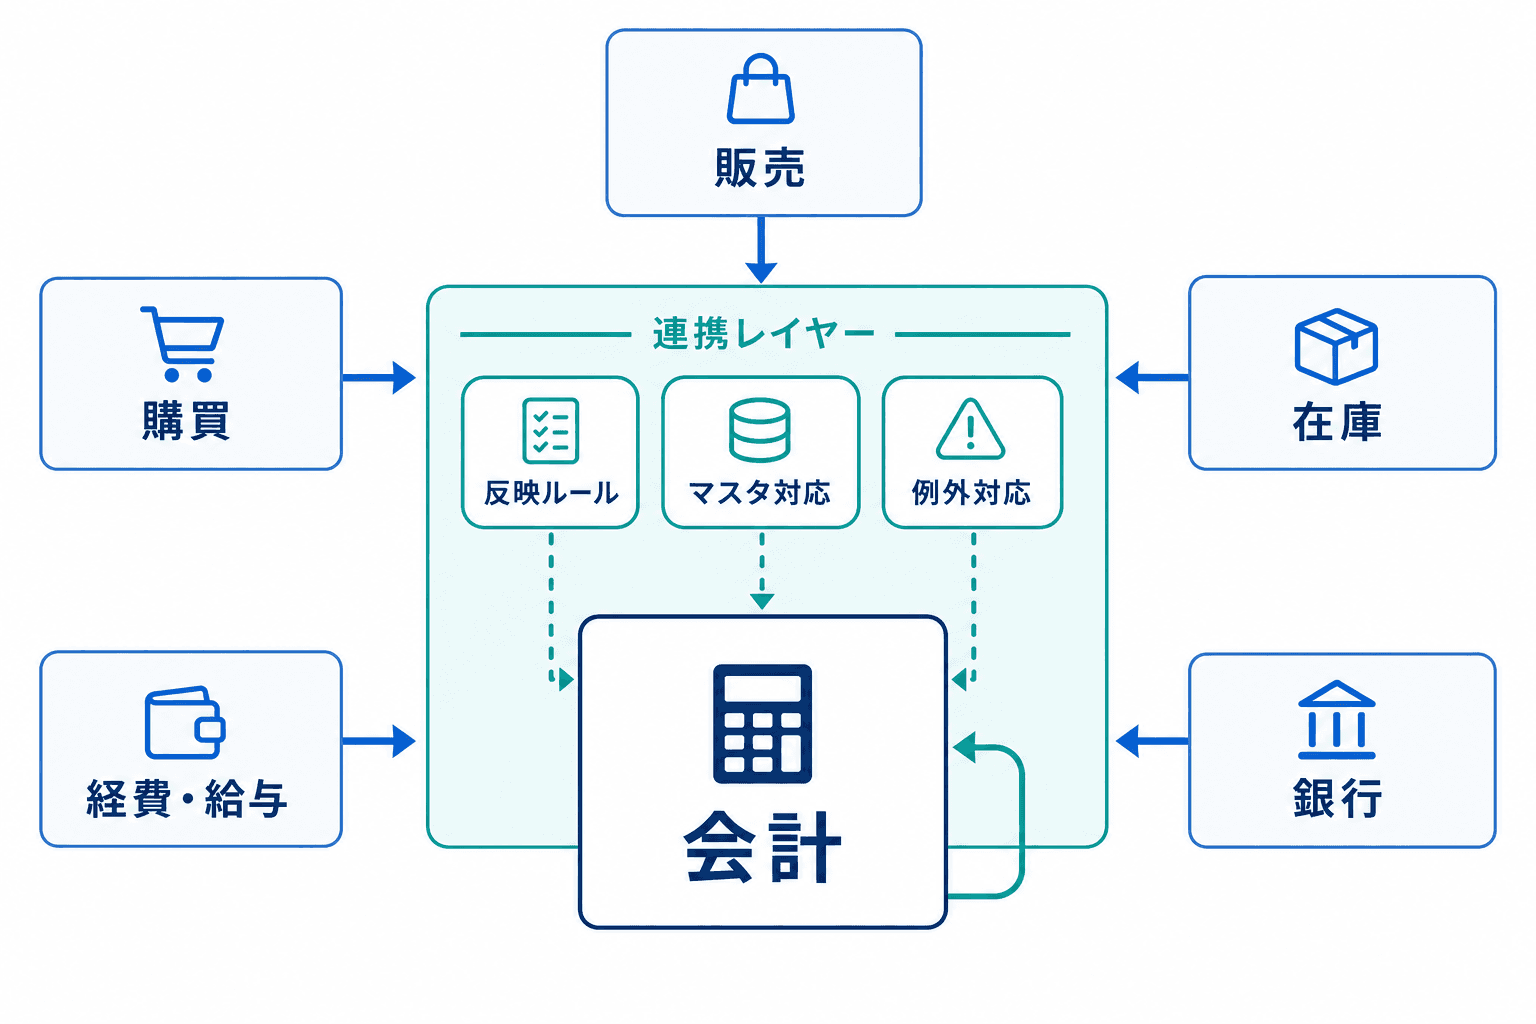
連携ではデータの受け渡しだけでなく、反映ルール、マスタ対応、照合・例外対応の責任分担を定めます。
周辺システムとの連携は、データを自動で渡すこと自体が目的ではありません。どの二重入力や照合を減らし、どの数値をいつ確定させ、例外が起きたときに誰が処理するかを決める取り組みです。
販売管理では売上、請求、値引、返品、入金、売掛残高、購買では仕入、検収、買掛、支払、在庫では入出庫、棚卸差異、評価関連データが主な対象になります。経費、給与、銀行明細も会計連携の候補ですが、優先順位は入力負荷、照合工数、管理会計への影響で決めます。販売・在庫側の業務要件は販売管理システムの解説で詳しく整理できます。
連携方式より、反映ルールと責任分担を確認する
連携方式は技術名だけで比較せず、反映頻度、全件・差分データの扱い、再処理、監視、保守責任、障害時の代替手順で評価します。日次反映で十分な業務もあれば、締め処理前に確定データを反映する設計が必要な業務もあります。
勘定科目、補助科目、部門、取引先、品目、案件、税区分の対応が不十分だと、連携データを会計・管理会計の集計に使えません。反映ルール、マスタの管理元、例外時の責任部門を連携要件として決めます。
販売・在庫などとの連携要件チェック
- ✓
連携対象データ、発生部門、会計反映先、責任部門を定義した。
- ✓
反映頻度と、初回の全件連携・通常時の差分連携・再連携時の扱いを決めた。
- ✓
勘定科目、補助科目、部門、取引先、品目、案件、税区分のコード対応表を作成した。
- ✓
会計残高との照合対象、照合日、差異の許容条件、差異発生時の一次対応者を決めた。
- ✓
重複、欠損、取消、差戻し、締め後修正が起きた場合の修正権限と再連携手順を決めた。
連携後も、遅延、エラー、取消、締め後修正、手動補正は起こり得ます。正常処理だけでなく、例外処理と責任部門を受入条件に含めます。
05Section中堅・中小企業が会計システムを選定する基準
候補選定では、機能数や知名度よりも、自社の業務・統制・移行・運用条件に適合するかを共通の基準で比べることが重要です。要件は「欲しい機能」ではなく、対象業務、利用者、処理件数、締め時刻、連携、統制、移行、支援、費用として記録します。
必須・加点・対象外を先に決める
必須条件には、未充足では導入が成立しない制度対応、必須連携、権限分離とログ、移行期限、予算上限などを置きます。将来の拡張性や操作性は加点条件とし、今回対象にしない要件も明記すると、候補間の比較条件がぶれにくくなります。
候補を同じ評価シートで比較する
デモでは、自社の取引に近いシナリオで確認します。通常の入力だけでなく、取消、修正、連携エラー、締め後処理、権限変更を確認し、画面、資料、議事録、仕様書、見積書などの根拠を残します。
| 評価領域 | 区分 | 重要度 | 確認方法 | 適合判定 | 確認根拠 | 未充足時対応 | 責任者 |
|---|---|---|---|---|---|---|---|
| 月次・年次決算 | 必須/加点/対象外 | 1〜5 | デモ・要件回答 | ○/△/× | 画面、資料、議事録 | 運用代替/追加設定/除外 | 経理責任者 |
| 管理会計の分析軸 | 必須/加点/対象外 | 1〜5 | 実データに近い検証 | ○/△/× | 帳票サンプル | BI連携/要件見直し | 経営管理 |
| 周辺連携 | 必須/加点/対象外 | 1〜5 | 連携仕様・テスト | ○/△/× | 仕様書・見積書 | ファイル運用/追加開発 | 情報システム |
| 権限・ログ | 必須/加点/対象外 | 1〜5 | デモ・公式資料 | ○/△/× | 設定資料 | 権限設計変更/除外 | 情報システム・内部統制 |
移行・切替、費用・契約も同じ列で追記し、候補を残す・除外する理由を記録します。評価項目の作り方は、基幹システム・ERPの選定に関する記事も参考にしてください。
統制と契約条件は確認先を分ける
デジタル庁のデジタル社会推進標準ガイドラインやセキュリティ・バイ・デザインガイドラインは、企画から運用までの責任範囲や対策を確認する観点として参照できます。個別候補への適合を示すものではないため、候補ごとの資料と契約条件を確認します。
統制・提供形態の契約前確認
- ✓
機能デモで、職務分掌に沿った権限、承認、操作・変更ログ、締め後修正を確認した。
- ✓
公式資料で、認証、暗号化、監視、バックアップ、復旧、委託先管理、サポート窓口を確認した。
- ✓
契約書・SLAで、障害通知、支援時間、復旧責任、保守範囲を確認した。
- ✓
契約終了時のデータ出力・返却・削除、再委託に関する条件を確認した。
- ✓
確認日、確認者、公式資料・契約書・見積書の該当箇所を評価シートに残した。
06Section費用と期間:公開料金ではなく同条件見積もりで比較する
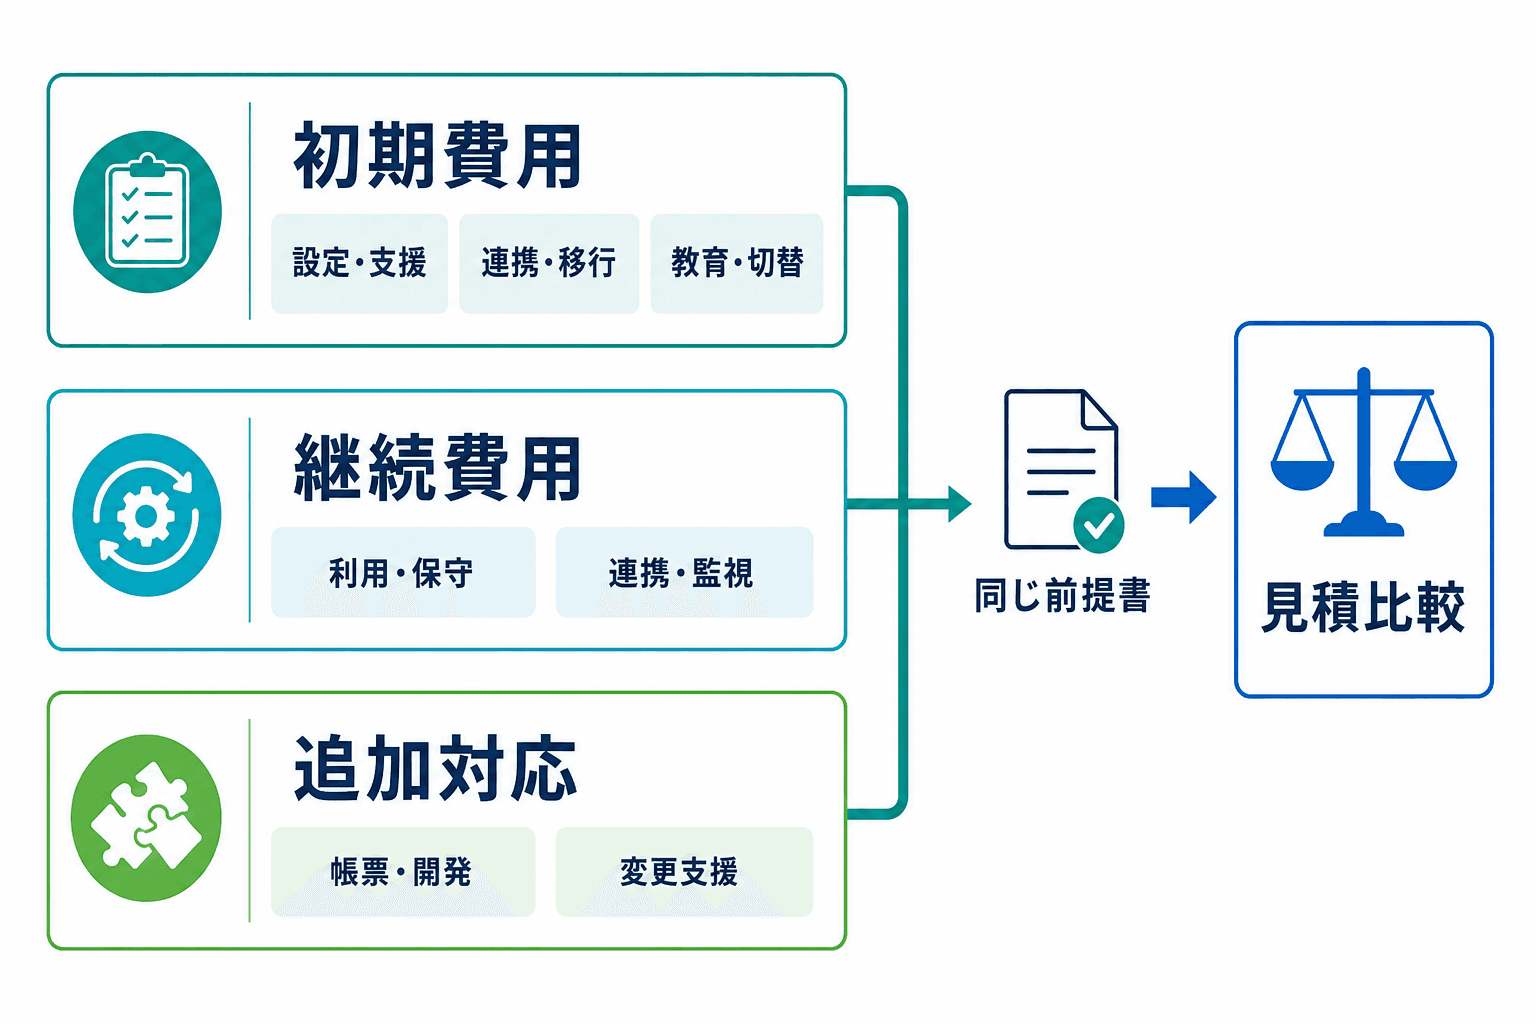
月額や公開初期費用だけでなく、導入・継続・追加対応の範囲をそろえて見積もりを比較します。
費用と期間は、「公開料金起点」「導入初期費用」「継続費用」「本稼働までの期間」の4層に分けて扱います。公開料金は候補の料金体系を知る入口ですが、法人導入で必要になり得る設定、移行、連携、教育、個別開発、支援、顧客側工数までは同じ条件で含まれていません。
公開料金を導入総額として扱わない
利用者数、対象法人・部門・拠点、連携本数と頻度、移行範囲、教育、個別開発、支援範囲、顧客側工数がそろわなければ、月額や公開初期費用だけで導入方式別の総額比較はできません。最新の料金は候補の公式Pricingページまたは個別見積もりで確認します。
月額・公開初期費用だけで予算判断せず、初期・継続・追加対応を同じ前提で比較することが必要です。中堅・中小ERPの費用では、パッケージ、SaaS、独自開発で初期費用に含む項目が異なり得ます。ノークリサーチの公開資料は費目整理の参考になりますが、導入方式ごとの比較可能な総額や標準期間を示すものではありません。
見積書では費目と責任分担を分ける
見積もりで分ける主な費目
初期設定・導入支援
要件整理、設定、プロジェクト管理、導入支援、受入支援の範囲と、顧客側・支援側の役割を確認します。
利用料・ライセンス・保守
利用者数、機能、契約期間、追加法人・拠点・利用者の条件、更新時の費用を継続費用として確認します。
連携とデータ移行
接続先、データ種別、頻度、監視、障害対応、マスタ、期首残高、仕訳履歴、検証・再移行の範囲を分けます。
個別開発・帳票
標準機能との差分、帳票数、改修単価、制度変更時の対応、保守範囲を確認します。
教育・切替・本稼働後支援
教育対象、並行稼働、問い合わせ窓口、戻し手順、本稼働後の追加設定や変更支援を明確にします。
候補各社には、対象法人・部門・拠点、対象業務、利用者数と権限区分、接続先・連携本数・頻度、移行対象、教育・支援範囲、顧客側工数、除外費目を同じ前提書として渡します。見積書では、対象外費目と、前提変更時に追加費用が発生する条件も記録します。
予算は3つの構成で比較する
見積もりは、金額を恣意的に増減するためではなく、対象範囲と責任分担の違いを明確にするために3構成で取得します。
- 最小構成:今回必須の法人・業務・利用者に限定し、必須設定、最低限の移行、必須教育を含めます。後続フェーズへ送る連携や帳票を明記します。
- 要件充足構成:必須連携、必須分析軸、必要な統制、連携テスト、教育、切替支援を含めます。必須要件の未充足がないかを確認します。
- 将来拡張構成:追加法人、追加部門、将来連携、帳票拡張を想定し、共通マスタや段階展開の設計を含めます。今回実施分と将来オプションは分けて見積もります。
比較式は次のように分けます。
- 初期費用合計 = 初期設定・導入支援 + 連携 + データ移行 + 個別開発・帳票 + 教育・切替
- 初年度総額 = 初期費用合計 + 初年度の利用料・保守 + 初年度に確定した連携利用料・監視費
- 継続費用年額 = 利用料・保守 + 連携利用料・監視 + 年間変更・追加支援の見込み額
- 3年間総額 = 初期費用合計 + 継続費用年額 × 3 + 3年間に予定する追加変更費用
本稼働までの期間も、候補事業者の設定作業日数だけで比較しません。要件確認、マスタ整備、データ移行、連携・受入テスト、教育、社内承認、並行稼働、戻し手順を含めて、希望稼働日から逆算します。
07Section本稼働日から逆算する導入工程と体制
会計システム導入は、設定作業だけで完了するものではありません。経理、情報システム、販売・購買などの連携先部門、経営管理、決裁者が、対象範囲、マスタ、移行、受入基準、切替可否を段階ごとに判断するプロジェクトです。
IPAのシステム化計画に関する資料が示すように、上流工程では既存システムの業務範囲、保有データ、関連を把握し、成果物と役割分担を明確にすることが重要です。
工程ごとの完了条件を先に決める
本稼働日から逆算する5つの工程
- Step01
構想・課題整理
課題、対象範囲、KPI、概算前提、希望稼働日を整理し、投資と対象範囲を判断します。
- Step02
要件整理・選定
業務フロー、要件一覧、評価シート、マスタ計画、候補比較、予算前提を整理します。必須要件の確認根拠がそろった状態を完了条件にします。
- Step03
設計・設定
マスタ、権限、承認、連携、帳票、締め後修正のルールを定義し、主要な業務シナリオを実行できることを確認します。
- Step04
移行・受入テスト
移行方針、照合結果、連携テスト、例外処理、切替計画を確認し、残高、主要帳票、連携結果、旧新照合の受入基準を満たします。
- Step05
教育・本稼働・定着化
操作手順、問い合わせ窓口、障害・戻し手順を整え、役割別教育を実施します。本稼働後はKPIと課題台帳で改善を判断します。
承認判断と受入基準を工程表に残す
| 工程 | 成果物 | 主担当・関係部門 | 承認判断 | 受入基準 |
|---|---|---|---|---|
| 構想・課題整理 | 課題一覧、対象範囲、KPI、希望稼働日 | 経理、経営管理、情報システム | 投資・対象範囲 | 課題、対象、優先順位が合意されている |
| 要件整理・選定 | 業務フロー、要件一覧、評価表、見積前提 | 経理、連携先部門、情報システム | 候補・予算枠 | 必須要件の確認根拠と責任分担がある |
| 設計・設定 | マスタ、権限、承認、連携、帳票定義 | 経理、情報システム、導入支援先 | 設計承認 | 主要シナリオと例外処理を実行できる |
| 移行・受入テスト | 移行結果、照合結果、受入テスト、切替計画 | 経理、現場、情報システム | 切替可否 | 残高、主要帳票、連携結果、旧新照合が合格している |
| 本稼働・定着化 | 教育記録、問い合わせ導線、KPI報告、課題台帳 | 経理、現場管理者、PJ責任者 | 本稼働・改善投資 | 役割別教育、戻し手順、評価時点と担当が決まっている |
移行・テストでは、期首残高や仕訳履歴を移せるかだけでなく、主要帳票の数値、販売・在庫などとの連携結果、取消や差戻しなどの例外処理、旧システムと新システムの照合を確認します。差異が出た場合の原因分類、修正担当、再テストの条件も事前に決めます。
導入後KPIは基準値と評価時点をそろえる
効果測定では、月次締め営業日数、手入力・転記件数、照合工数、締め後修正件数、部門別・案件別レポートの作成時間などから、自社の課題に合うKPIを選びます。各KPIは、導入前の基準値、目標値、測定頻度、評価時点、担当者をプロジェクトで合意します。
本稼働後の評価時点は、たとえば1か月、3か月、6か月のように設定できますが、重要なのは時期そのものではなく、月次締めや連携運用が一巡した状態で比較できることです。目標未達の場合は、システム機能だけでなく、マスタ、入力ルール、承認経路、教育、例外処理のどこに原因があるかを分けて見直します。
会計システムの検討でよくある質問
会計ソフトと会計システムはどちらを選べばよいですか?+
呼称ではなく、課題が会計処理に限られるか、請求・支払・証憑などの経理周辺業務を含むか、販売・在庫などとの連携まで必要かで決めます。まず対象業務とデータの流れを棚卸ししてください。
ERPは会計システムの代わりになりますか?+
ERPの会計モジュールで会計を扱う構成はありますが、適合性は共通マスタ、業務標準化、権限、移行、例外処理をどこまで進められるかに左右されます。会計先行や段階連携も含めて開始点を比較します。
公開料金だけで導入予算を決めてもよいですか?+
公開料金は料金体系を確認する入口です。導入支援、移行、連携、教育、個別開発、保守、顧客側工数の範囲がそろわないため、予算は同じ前提書に基づく個別見積もりで確認します。
販売管理と会計を連携すれば照合は不要になりますか?+
連携後も、遅延、エラー、取消、締め後修正、手動補正などが起こり得ます。会計残高との照合、例外時の修正権限、再連携、責任部門を設計に含める必要があります。
会計システムの検討では、まず課題を会計処理、経理周辺業務、部門間連携に分けます。そのうえで、必要な財務会計・管理会計要件を定め、導入アプローチを選び、候補を共通の評価シートで比較します。最後に、対象範囲と責任分担をそろえた見積もり、本稼働日から逆算した工程・受入基準を社内で確認すると、実行可能な導入判断につながります。
会計・販売・在庫管理システムの導入を相談する
要件整理、会計・販売・在庫データの連携設計、候補比較、見積もり条件の整理を進めたい場合は、対応可能な支援会社を比較できます。
 会計・販売・在庫管理システム導入2964社掲載

PartnerBase Mag 編集部
デジタル発注の比較・発注準備を専門に扱う編集チーム。
デジタル発注の比較・発注準備を専門に、依頼範囲、費用、選定基準を実務で使える粒度に整理しています。
支援会社を比較する
得意領域、対応サービス、地域、実績を見ながら候補会社を絞り込めます。